
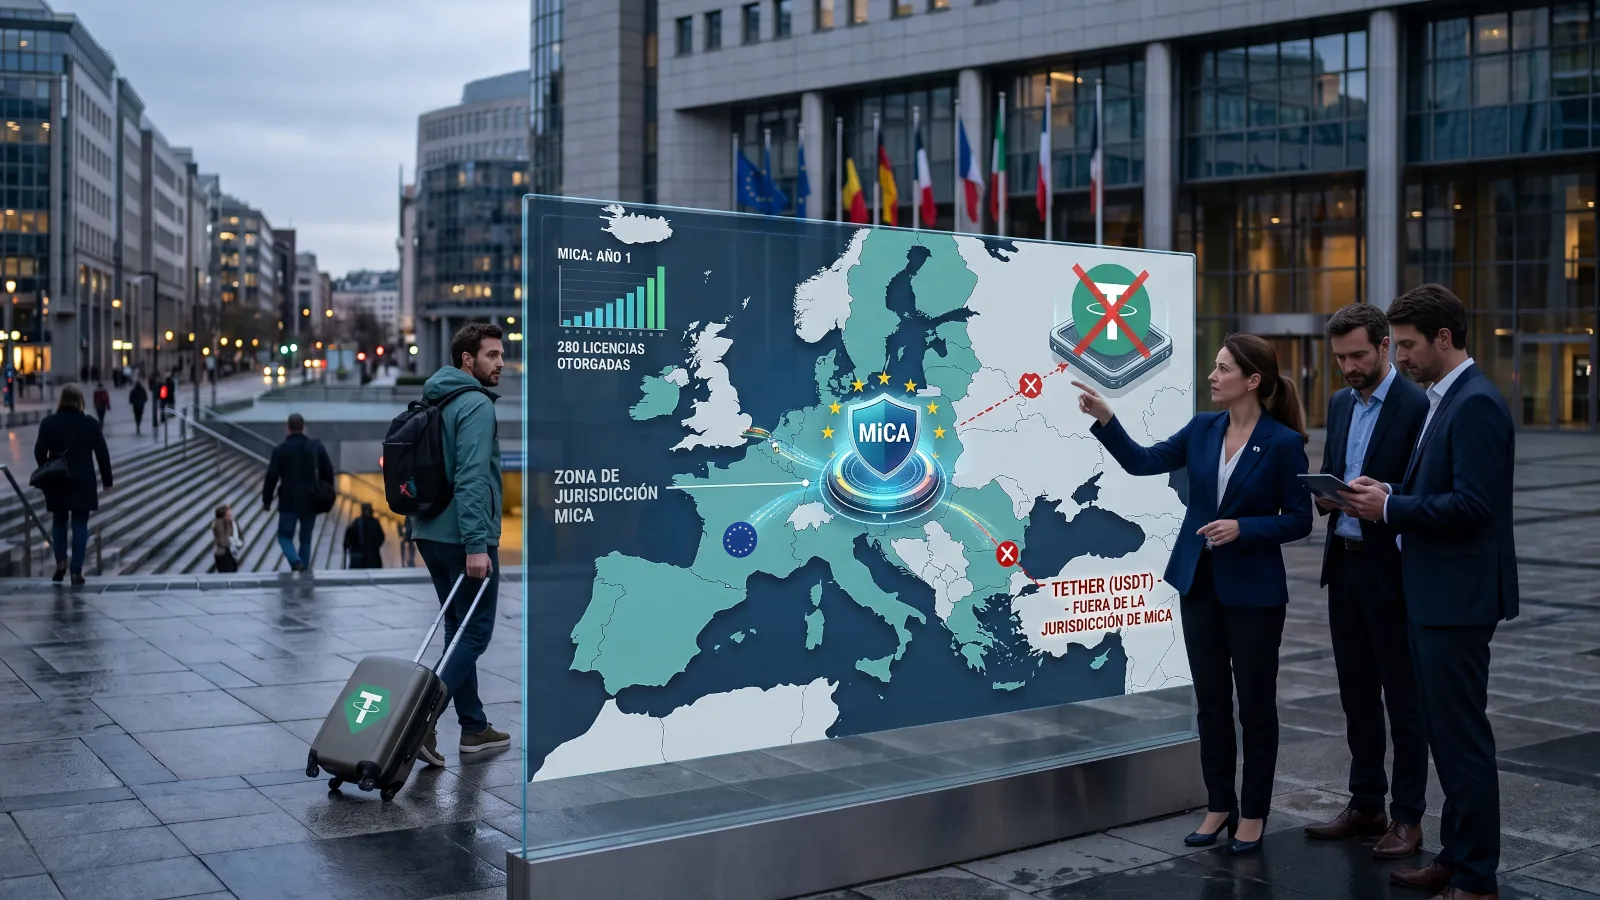
Cumplir años también vale para los reglamentos y el europeo sopla su primera vela grande. Las reglas de stablecoins de MiCA se aplican desde junio de 2024, el periodo transitorio terminó el 1 de julio de 2026 y el registro supera ya las 280 firmas licenciadas para operar con criptoactivos en la Unión, con un patrón de cumplimiento más disciplinario que punitivo, según la guía actualizada de Tangem.
Si operas en Europa, piensa en este aniversario como el parte de notas del primer reglamento integral de cripto del mundo. Aprobó con nota la salida ordenada de la moneda más usada del planeta de las plataformas reguladas, sin dramas sistémicos ni caídas de mercado atribuibles. Suspendió, en cambio, la uniformidad: cada país aplica a su ritmo y el mapa sigue lleno de huecos, con Polonia sin marco cerrado y Francia amenazando con la vía penal.
La clave está en que el balance incluye una ausencia y una lección. La ausencia es Tether, que no pidió autorización y opera fuera del perímetro europeo mientras suma 188.000 millones en circulación global. La lección, que regular no es prohibir: USDT se puede tener, mover y autocustodiar legalmente; lo que no puede es venderse en plataformas reguladas. Entender esa distinción es entender MiCA entera.
El calendario que nos trajo aquí
La historia cabe en cinco fechas. En junio de 2024 entraron en vigor las reglas para tokens de dinero electrónico y referenciados a activos, con la obligación de emisor autorizado y libro blanco. Diciembre de 2024 abrió la veda con Coinbase, marzo de 2025 la siguió Binance y el verano de 2026 remató con las apps: tres oleadas que enseñaron al usuario europeo a mirar el registro antes que el logo. Y el 1 de julio de 2026 se cerró la transición: desde entonces, ninguna plataforma con licencia puede ofrecer moneda sin emisor autorizado.
Después de todo, la segunda oleada dolió más porque tocó el móvil de la gente normal. Las apps de uso diario aplicaron calendarios por tramos durante el verano de 2026: primero se cortan las compras, después los depósitos y al final llega la conversión automática a moneda base. Cada peldaño cerraba una opción dejando las demás abiertas un poco más, y la pregunta útil nunca fue si USDT salía, sino en qué peldaño estaba cada plataforma. Quien movió a tiempo hacia la autocustodia o hacia una moneda autorizada ni notó el terremoto.
¿Quién está dentro y quién está fuera?
El registro europeo, a mayo de 2026, dibuja una frontera nítida entre autorizados y ausentes. La tabla resume el estado público de los grandes nombres, aunque cada emisor debe confirmarse en el registro de su supervisor nacional porque las situaciones cambian. Es una foto fija con fecha de caducidad próxima: cada trimestre mueve nombres de un lado a otro.
| Token | Base | Estado UE |
|---|---|---|
| USDC de Circle | Dólar, EMI francesa | Dentro, referencia del mercado |
| EURC de Circle | Euro, EMI francesa | Dentro, opción en euros |
| USDT de Tether | Dólar, sin autorización | Fuera de plataformas reguladas |
| DAI, USDe, FDUSD, PYUSD, TUSD | Varios, sin autorización | Fuera a mayo de 2026 |
La geografía de la supervisión reparte el trabajo por países. Francia vigila a Circle y SG-Forge desde la ACPR, Países Bajos a Quantoz desde el DNB, y Finlandia, Malta, Luxemburgo y Alemania a los suyos, con la EBA centralizando el registro común. No hay un supervisor único europeo de cripto: hay una red de ventanillas nacionales con un listín compartido, y esa arquitectura explica tanto los avances como los huecos. Para un emisor, elegir domicilio es elegir supervisor, calendario y cultura de cumplimiento.
Conviene matizar el caso más repetido y peor contado. DAI no está fuera por rebeldía, sino por diseño: al ser descentralizado no tiene entidad emisora que pueda pedir autorización. Es la prueba de que el marco se escribió para empresas con domicilio y responsables, no para protocolos sin nadie al otro lado del teléfono. El dinero programable obediente tiene pasaporte; el que no puede obedecer, tampoco puede registrarse. Y al hueco entran euros nuevos: Circle con EURC y proyectos nacidos ya bajo MiCA, como el dólar de AllUnity, que hicieron de la licencia su argumento comercial.
AllUnity lanza USDAU, una stablecoin en dólares bajo reglamento MiCA
¿Cómo se comunica una salida sin meter la pata?
Hay un arte poco conocido en este aniversario: redactar la nota que anuncia una salida. MiCA considera esa comunicación marketing y le aplica su artículo 88, que exige mensajes claros, justos y no engañosos. La fórmula segura dice qué token, qué fechas y qué tiene que hacer el usuario, sin afirmar que el token sea inseguro ni avalar el sustituto. Ni una palabra sobre el peg, ni promesas de rentabilidad, ni usar la salida como gancho comercial para otro producto.
La práctica confirma la teoría. Las plataformas serias comunicaron token, fechas y acciones con enlaces a la operativa de conversión o retirada, y evitaron calificar al emisor o recomendar alternativa. Un buen aviso dice «desde tal fecha este token deja de estar disponible, así conviertes o retiras» y se calla todo lo demás. Quien aprovechó para empujar a sus clientes hacia su propia moneda jugó con fuego regulatorio: convertir una obligación de protección al cliente en campaña de captación es justo lo que el artículo 88 quiere impedir.
De esta manera, el aniversario deja también un manual de estilo involuntario. Regular bien no es solo decidir quién opera, sino cómo se cuenta a los usuarios lo que cambia en sus apps. Las salidas ordenadas de 2026, sin pánicos ni demandas colectivas, deben tanto a ese manual como a los calendarios por tramos.
Lo que todavía falta
El mapa tiene agujeros y conviene nombrarlos. Polonia, centro relevante de licencias antes de MiCA, llegaba al cierre sin marco nacional terminado, dejando en el limbo a operadores que ya trabajaban allí. Francia advierte de exposición penal además de administrativa para quien opere sin autorización, el palo más largo del reglamento. Y los propios bancos centrales reconocen retos materiales para hacer cumplir el reglamento en todas partes a la vez. Veintisiete velocidades para una sola norma, y el listón lo marca el país más lento.
Aun así, el horizonte trae deberes fechados. Estados Unidos exigirá licencias a partir de enero de 2027 y vetará la moneda extranjera sin registro en 2028, con examen de comparabilidad de regímenes donde MiCA es candidata natural. La reciprocidad transatlántica se negociará caso a caso, y el registro europeo será la carta de presentación de sus emisores. El debate sobre una segunda parte del reglamento asoma ya para finales de 2026, aunque su contenido está por escribir. Mientras tanto, cada trimestre sin reforma es un trimestre que el mercado interpreta a su manera, y los abogados facturan la diferencia. Y en paralelo, la autocustodia sigue fuera del perímetro: el usuario que guarda sus monedas en su propia cartera no necesita permiso de nadie, solo su semilla bien guardada.
Lloyds liquida 750.000 dólares con Visa utilizando la stablecoin USDC
La autocustodia, la gran exceptuada
En todo este balance hay un actor que no sale en ninguna tabla y conviene reivindicar. La autocustodia, guardar las monedas en una cartera propia cuyas claves solo tú conoces, queda fuera del perímetro de MiCA: el reglamento supervisa emisores y plataformas, no ciudadanos con su semilla bien guardada. Ninguna salida de ninguna plataforma puede quitarte lo que nunca les diste a custodiar.
Esa libertad tiene su precio y su manual. Sin intermediario no hay a quién reclamar si pierdes las claves, y mover tokens entre cadenas exige saber qué red usas y qué peaje pagas. Pero en un año de salidas, calendarios por tramos y conversiones automáticas, la cartera propia fue el único lugar donde nada cambió sin tu permiso. La lección cabe en una frase: en plataformas reguladas operas con comodidad ajena; en autocustodia, con responsabilidad propia.
El reglamento que aprendió a andar
MiCA cumple su primer año efectivo con 280 licencias, una salida gigante gestionada sin traumas y un patrón de mano izquierda antes que de garrote. No ha creado un mercado único perfecto, pero ha creado un mercado con reglas, registros y comunicados que se entienden. Para una norma pionera, sobrevivir al contacto con Tether ya es un notable.
Habrá que esperar para saber si la reforma de reservas, la reciprocidad americana y la segunda parte del reglamento la convierten en sobresaliente. Lo que ya nadie discute es que Europa reguló primero y los demás copian después, cada uno a su manera. Regular no fue prohibir: fue ponerle pasaporte al dinero programable. Y el pasaporte, como se ha visto, se sella plataforma a plataforma. La próxima frontera ya asoma en el calendario: que ese pasaporte valga también al otro lado del Atlántico, donde Washington examina estos días a quién deja entrar.
El BCE abre contratos de 1.100 millones para desarrollar el euro digital