
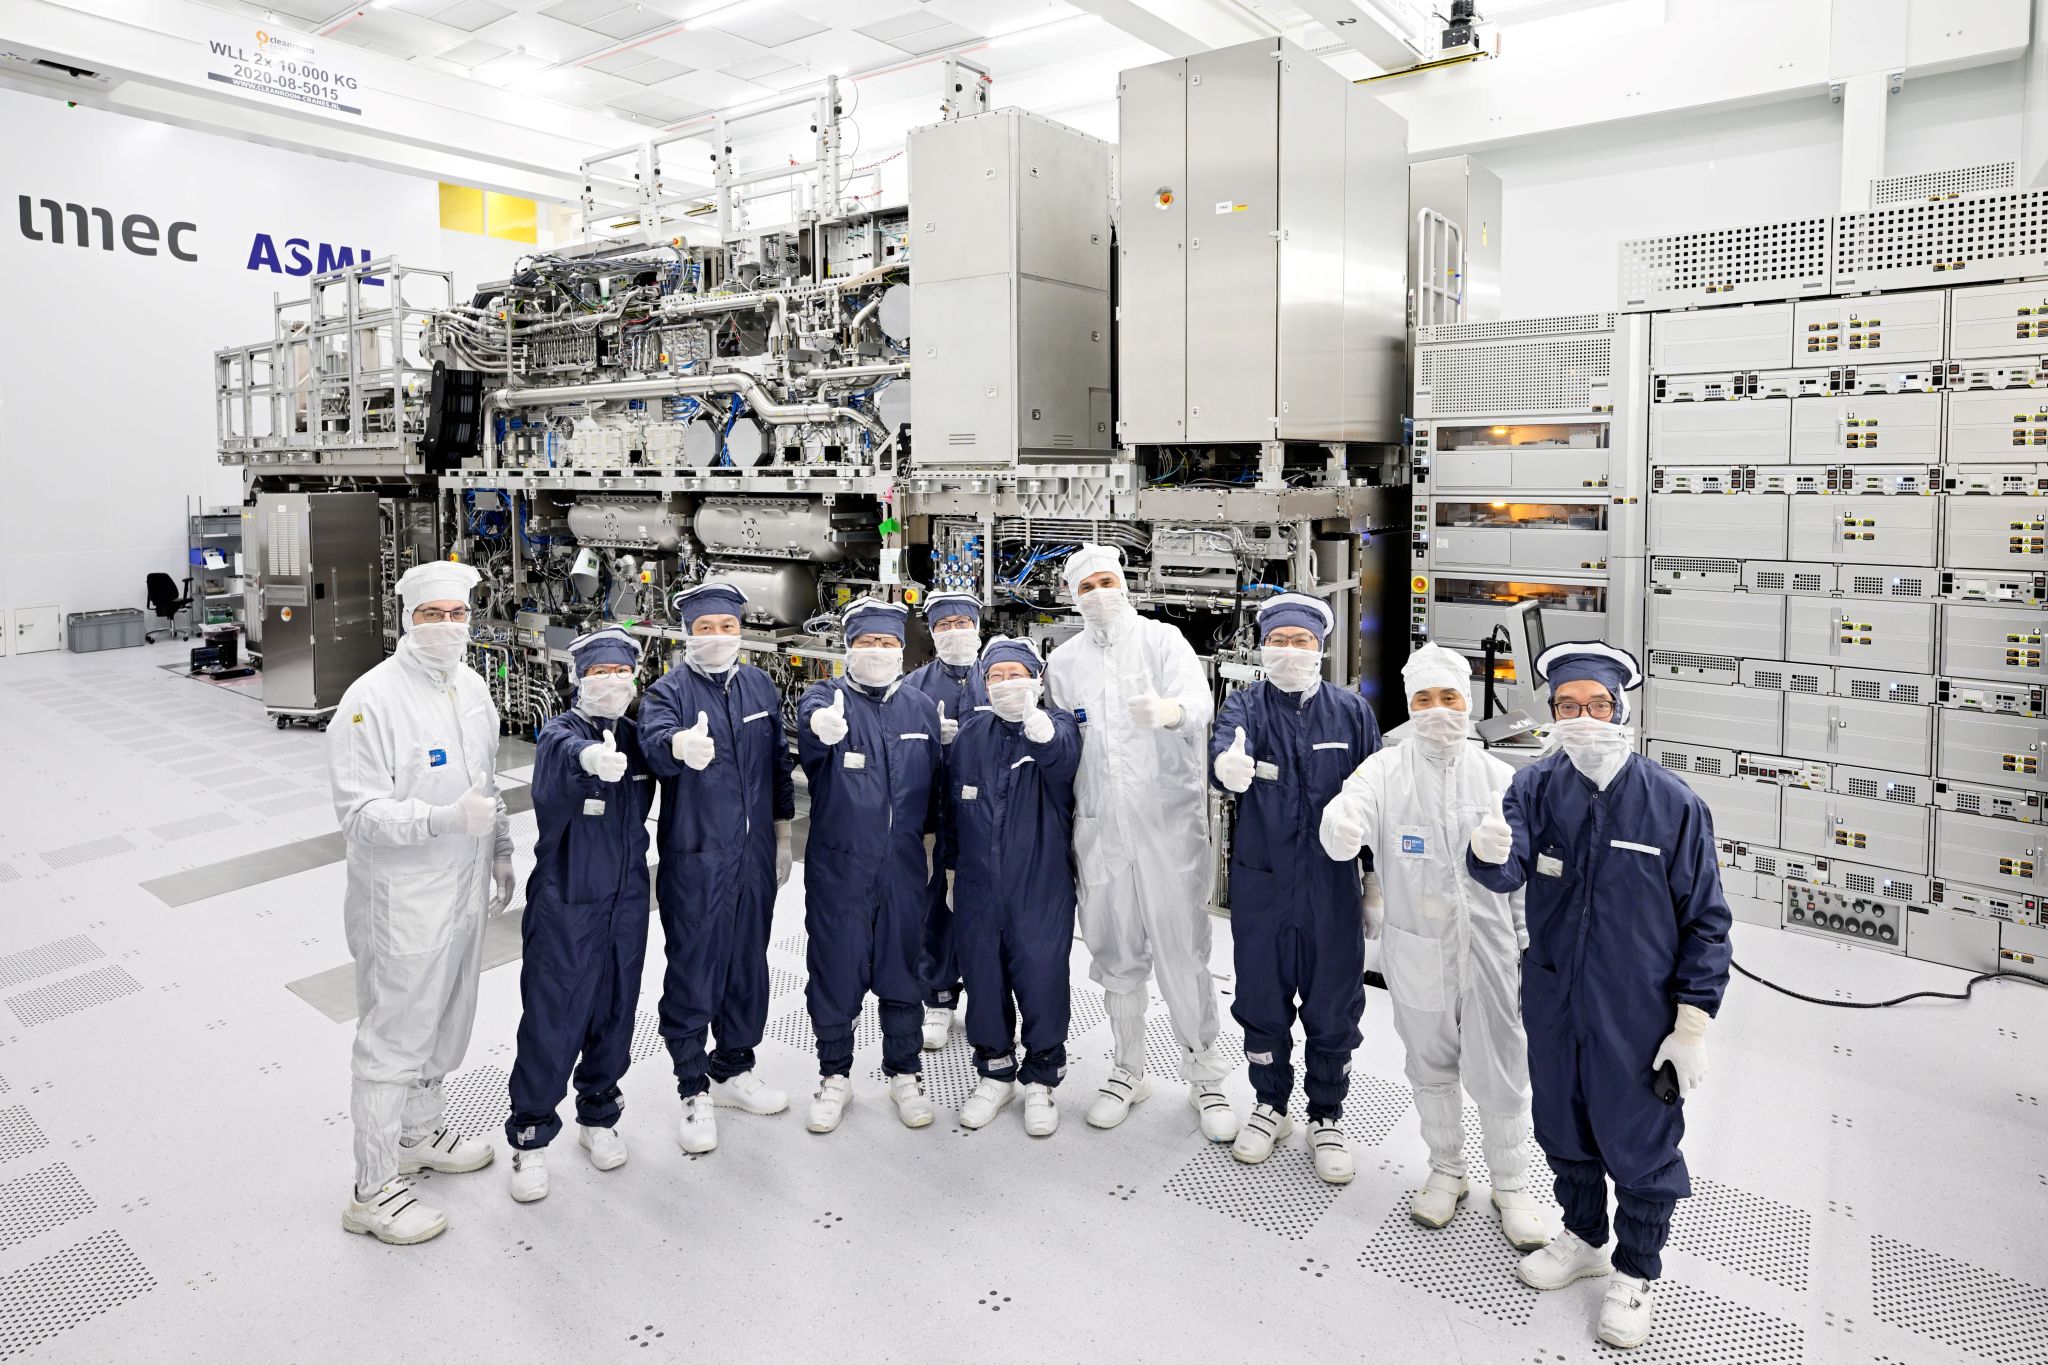
El mayor valor bursátil y empresa de Europa no vende absolutamente nada en Europa. ASML, la empresa neerlandesa que fabrica las únicas máquinas de litografía ultravioleta extrema (EUV) del planeta, cerró el primer semestre de 2026 con un 0% de sus ingresos procedentes del continente, según sus informes trimestrales recogidos por Tom’s Hardware. El dato sorprende porque ASML se convirtió en junio de 2026 en la empresa más valiosa de la historia europea, con 668.000 millones de dólares.
La paradoja de Europa
La secuencia del desplome regional es rápida. Europa aportó el 5% de los ingresos de ASML en 2024, el 4% en 2023 y el 2% en 2022, y bajó al 1% en 2025 antes de tocar el cero este año, según la propia compañía. Su vicepresidente de asuntos públicos, Frank Heemskerk, lo resumió en televisión neerlandesa: «no vendemos absolutamente nada en Europa». Y la respuesta a esto es mucho más preocupante: en Europa no se invierte y no se levantan fábricas de chips.
Una paradoja que define el momento. Europa, junto a su mayor aliado, Estados Unidos, diseña y fabrica la pieza más difícil de la cadena, esa que todo el mundo necesita, y luego no tiene industria que la compre. El problema es que ese hueco no solo cuesta ventas. Mientras Bruselas busca cómo crear demanda, Japón entra en la carrera con una velocidad vertiginosa. Canon y Nikon, están empujando el nanoimprint (NIL) y ya están a la par de EUV en 7 nm, un logro que les ha llevado 15 años de trabajo, y es una competencia seria, porque NIL es una tecnología con mucho margen de mejora, pero sobre todo, muchísimo más económica y con un volumen de producción mucho más alto.
Mientras China, hace «maravillas» con la litografía DUV (menos avanzada que EUV), avanza en su desarrollo EUV, y al mismo tiempo saca la cartera para comprar varias compañías intermedias europeas y afectar la cadena de producción de AMSL. Todo esto tiene un fin claro: cambiar el panorama de los chips para 2030 y todo parece apuntar a que así será.
La empresa más valiosa de Europa que no vende en Europa
ASML compite en una liga extraña, la de ser proveedor único de un producto que nadie más sabe fabricar. La empresa cerró el 3 de junio de 2026 como el mayor valor de la historia de Europa, con 668.000 millones de dólares, por encima del récord que Novo Nordisk había marcado en junio de 2024, según Tom’s Hardware. En septiembre su capitalización rondaba los 645.000 millones, y seguía siendo la primera de la Unión, muy por delante de SAP, Siemens o LVMH.
El contraste aparece al mirar de dónde sale el dinero. Los grandes clientes de sus máquinas más caras son TSMC en Taiwán, Samsung y SK Hynix en Corea, y muy recientemente plantas de Intel en Estados Unidos y Terafab de Elon Musk. Europa, en cambio, no ha comprado ni un equipo nuevo en lo que va de 2026. Heemskerk pide a la Unión que ayude a crear demanda para que los fabricantes tengan razones para construir aquí. Y todo ello está sintetizado en la EU Chips Act (nombre muy parecido a la Chips Act de Donald Trump, con el mismo objetivo centrado en Estados Unidos).
Europa construye las autopistas de la IA y deja que China fabrique los coches
Europa quiere inyectar 43 mil millones de euros (desde 2024 hasta 2030) para lograr esto, pero ya se muestra insuficiente. ¿Razón? Pongamos un dato para ver los niveles de esta carrera: Terafab de Elon Musk invertirá 120 mil millones de dólares para su plan de desarrollo de fabs y chips. El proyecto de una persona, ya supera en presupuesto en un x3, al proyecto de toda la UE. ¿China y Japón? Solo en 2025, China invirtió más de 55 mil millones de dólares en su industria para chips, y Japón inyecto más de 23 mil millones.
¿Qué es la litografía y por qué ASML manda?
Ahora bien, porque ASML tiene una posiciona tan privilegiada. Para ello examinemos la máquina estrella de ASML. Piensa en un proyector de diapositivas muy fino. La litografía usa luz para dibujar sobre una oblea de silicio el patrón de un chip, capa sobre capa y decenas de veces. Cuanto más corta es la longitud de onda, más pequeño es el trazo. El ultravioleta extremo, o EUV, trabaja con luz de 13,5 nanómetros y permite los circuitos más pequeños que existen. Fabricar esas máquinas es tan difícil que solo una empresa en el mundo lo consigue.
Por supuesto, esto no es un trabajo de una empresa única. El desarrollo de EUV de ASML, comenzó con una estrategia de Estados Unidos en 1997. En ese entonces, Estados Unidos inicio el Consorcio EUV LLC, con el fin de desarrollar EUV a nivel industrial. ASML y Nikon, eran empresas que estaban en dicho grupo de trabajo, Canon fue rechazada. ASML fue la única en lograr éxito comercial, pero no la única con el know-how, las otras empresas era Intel, IBM y Nikon.
De hecho, para 2001, Nikon lideraba el mercado con un 39,4%, Canon tenía el 31,2% y ASML se quedaba en el 28,8%, según la reconstrucción de Stratrix. Un año después la compañía neerlandesa ya era la primera con el 54,3%. En 2012 dio un paso decisivo: vendió el 23% de su capital a Intel, TSMC y Samsung por 3.850 millones de euros, de modo que sus propios clientes se convirtieron en socios y en guardianes del estándar.
¿Por qué Europa no compra sus propias máquinas?
Después de todo, una sola máquina EUV supera los 100.000 componentes y depende de una red de más de 5.100 proveedores, como recuerda el análisis del AI Futures Project y The Substrate. Replicar eso no es copiar un plano, es reconstruir un ecosistema entero con tolerancias de escala atómica. Cada equipo ocupa el espacio de un autobús, ronda los 150 millones de dólares y obliga a preparar el edificio durante más de un año antes de que llegue, según Reuters.
La batalla por el silicio y su impacto en el desarrollo de blockchain e IA
La industria europea de chips se concentra en segmentos maduros. Alemania y Países Bajos destacan en automoción, potencia y sensores, donde los nodos antiguos bastan. La lógica puntera, la que exige EUV, se fue a Asia hace dos décadas y no ha vuelto, porque mover una fábrica de vanguardia cuesta miles de millones y necesita clientes dispuestos a pagar por el mejor proceso disponible.
Bruselas lo reconoce. La propuesta del EU Chips Act 2.0, presentada el 3 de junio de 2026, admite que la Unión sigue dependiendo de terceros en fabricación avanzada y añade algo nuevo, los llamados Demand Accelerators, para alinear la oferta de chips con lo que necesita la industria. El primer Chips Act movilizó más de 43.000 millones de euros y unos 46.000 empleos, según la Comisión Europea, y aun así el impacto fue insuficiente.
Subvencionar fábricas no basta si nadie compra
El argumento de Heemskerk es que subvencionar fábricas no basta si nadie compra lo que producen. Su propuesta pasa por sentar juntos a los grandes compradores europeos de chips y a los fabricantes del continente, para que un compromiso de compra local dé a las plantas una razón para existir. Sin esa demanda, el incentivo se queda en el aire y la máquina más valiosa del mundo sigue viajando en barco.
La ironía tiene nombres propios. Los tres accionistas que en 2012 ayudaron a financiar el EUV fueron Intel, TSMC y Samsung, es decir, las mismas compañías que hoy compran las máquinas y que tienen sus fábricas fuera de la Unión Europea. Europa aportó talento, sede e investigación, pero nunca entró en esa mesa. La dependencia actual nació, en parte, de una decisión que se tomó hace catorce años.
Hay una capa más incómoda. Europa regula con detalle el uso de la inteligencia artificial, como recoge nuestra guía sobre cómo afecta la AI Act a las startups, y a la vez importa casi toda la potencia de cálculo que esa IA necesita. Como resume el análisis de Observatorio sobre por qué Europa no será soberana regulando la tecnología que no produce, el problema de fondo no es la norma, sino la falta de músculo industrial que la sostenga.
Canon y el regreso de Japón por la puerta del nanoimprint
Canon lleva media vida en la litografía y ha elegido un camino distinto al de ASML. Su tecnología se llama nanoimprint, o NIL, y funciona como un sello. En lugar de proyectar luz a través de lentes carísimas, una plantilla con el patrón grabado se presiona contra una resina sobre la oblea. El dibujo se copia por contacto, sin óptica compleja, y eso abarata la máquina y el consumo eléctrico.
El sistema estrella es el FPA-1200NZ2C, que Canon presentó el 13 de octubre de 2023 como el primer equipo NIL comercializado del mundo. La compañía lo lanzó con una base avanzada: los 14 nanómetros. Ahora, lo ha llevado hasta los 5 nanómetros, y sostiene que con mejores máscaras podría llegar hasta los 2 nanómetros, según la documentación de Canon.
El recorrido comercial ya ha empezado. Canon envió su equipo al Texas Institute for Electronics en septiembre de 2024, y Kioxia lleva años probando la técnica para memorias, según IEEE Spectrum. La hoja de ruta apunta a máscaras de alta resolución para memoria NAND en 3D con líneas de 20 nanómetros a partir de 2028. En nichos donde el patrón se repite mucho, el NIL encaja mejor que en un procesador lleno de formas irregulares.
Nikon y la vuelta a la litografía
Conviene matizar las expectativas. Un análisis de SemiAnalysis sostiene que el NIL no reemplazará al EUV en los chips avanzados y que los propios clientes lo consideran poco maduro para la producción puntera. La conclusión razonable es que Canon puede ganar cuota en memoria y empaquetado, no que vaya a arrebatar a ASML su corona en lógica de vanguardia, pero eso puede cambiar con el siguiente actor.
Nikon y su nuevo consejero delegado, Yasuhiro Ohmura, anunciaron en mayo de 2026, una vuelta a la litografía por la vía del precio bajo en equipos ArF y DUV, según Nikkei Asia, además de su apuesta por NIL. La empresa ve demanda firme en sus sistemas NSR-S636E y NSR-S333F y empuja la litografía digital para empaquetado avanzado. Japón regresa, pero con dos apuestas separadas y en su conjunto, son una amenaza directa a ASML y Europa.
LineShine devuelve a China la corona de la supercomputación y desafía a Occidente
China, la estocada que llega por DUV y por EUV
Sin embargo, el golpe más visible llegó en julio de 2026. Según Reuters, China empezó a producir en bajo volumen sus propias máquinas de litografía DUV de inmersión, el escalón justo por debajo del EUV. El responsable es Shanghai Aishengna Electronic Technology Group, una empresa estatal fundada en agosto de 2023 con unos 1.000 millones de dólares de capital que absorbió equipos de la startup Yuliangsheng, ligada a Huawei, y del veterano fabricante SMEE.
Los planes son modestos en volumen y ambiciosos en dirección. Aishengna aspira a entregar unas cinco máquinas en 2026 y alrededor de veinte en 2027, con SMIC, Hua Hong y CXMT como primeros destinatarios para validarlas en línea de producción, según Tom’s Hardware. Para comparar, ASML coloca alrededor de 130 equipos de inmersión en un año normal. La noticia, aun así, borró unos 44.000 millones de dólares de la capitalización de ASML en un solo día.
Pero no son solo noticias, es una realidad ya palpable. La producción de memoria de CXMT ya comenzó en mayo de 2026, y los resultados sobre abrumadores. 14 nanómetros al alcance y 10 nanómetros en proceso, a nivel industrial y con alta confiabilidad. Lo único que empaña el logro de CXMT, es que el know-how para hacer memorias DDR6 viene de un robo y espionaje industrial ya comprobado a Samsung.
Mucho bombo y platillo
Pero hay un matiz. La tecnología china DUV imprime a 28 nanómetros en una sola exposición (solo-patterning) y alcanza los 7 nanómetros encadenando varias pasadas (quad-patterning), con más complejidad y peor rendimiento. Y aquí es donde está el gran problema de China, la capacidad industrial y viabilidad económica de sus nodos más avanzados es pequeña. En una oblea de 28 nm, el 100% de sus chips son funcionales y operan a especificaciones exactas. A 7 nm, los chips funcionales bajan hasta el 30 % y de esos, solo el 40% operan en las especificaciones esperadas, el resto o funcionan con especificaciones menores o directamente van al basurero. Y en una industria como esta, eso es quemar mucho dinero.
Pero en EUV, la situación de China es otra historia. Un prototipo en Shenzhen generó luz ultravioleta extrema a finales de 2025, pero no llegó a imprimir ninguna oblea, según el seguimiento de LavX News. La casa de análisis UBS sitúa la madurez china en EUV al nivel de ASML en 2004 y duda de que haya un producto comercial en una década, aunque ve posible el DUV de inmersión a gran escala en dos a cinco años, según recoge BigGo. Los cuellos de botella siguen siendo la fuente de luz, los espejos y los fotorresistentes.
Propaganda china
Los tres frentes son concretos y se vigilan por separado. Hace falta una fuente de luz capaz de generar fotones EUV con potencia suficiente, espejos tan lisos que desvíen esa luz sin absorberla y fotorresistentes ultrapuros que reaccionen con precisión. The Diplomat recuerda que dominar esos tres campos es lo que separa un prototipo de una fábrica, y que el avance chino no es igual de rápido en cada uno.
De hecho, muy lejos de la realidad de las redes sociales (en Facebook, no es raro ver propaganda China hablando de grandes avances en chips), China está en una etapa muy temprana, con unos 15 años de atraso con respecto a Europa en EUV. Está incluso, por detrás de Japón y Corea en ese sector, pero lo que no logra con investigación propia, lo hace con el espionaje industrial, o con la billetera.
Por qué la IA, los chips y las criptomonedas son las armas de la nueva guerra fría tecnológica
Las compras chinas en Europa que inquietan a La Haya
El caso más citado de esto último es Nexperia, un fabricante neerlandés de chips básicos heredero de Philips y NXP. Su dueño es el grupo chino Wingtech, y en septiembre de 2025 el Gobierno de Países Bajos intervino la empresa con la Ley de Disponibilidad de Bienes, alegando riesgo de que se transfirieran activos, fondos y tecnología a una entidad extranjera, según la carta al Parlamento. China replicó con controles de exportación sobre la filial y el pulso paralizó parte del suministro de la automoción europea.
La disputa sigue abierta. Un tribunal chino congeló 2.140 millones de yuanes, unos 318 millones de dólares, en activos de Nexperia en agosto de 2026, y Wingtech reclama 8.000 millones al Estado neerlandés en arbitraje, según Tom’s Hardware. La empresa europea ha empezado a buscar alternativas y firmó un memorando con Tata Electronics para fabricar en India. El caso muestra hasta qué punto una empresa intermedia puede convertirse en pieza de presión.
Pero este patrón no es nuevo. El Center for European Reform describe la década de 2010, como una venta de garaje europea de compañías tecnológicas a China, con operaciones como Silex, Okmetic, LFoundry y la propia Nexperia. Desde entonces Alemania, Italia, Países Bajos y Reino Unido han endurecido el cribado de inversiones y han bloqueado o deshecho varias compras sensibles, según el análisis de CER. La puerta no está cerrada, pero ya no se abre sola.
ASML y Europa en 20230
Bruselas prepara además una norma para condicionar ciertas inversiones nuevas, las que construyen plantas desde cero, a que incluyan transferencia de tecnología. Es una respuesta directa al patrón que describe el CER: cuando ya no se pueden comprar empresas, se intenta controlar lo que se instala. La línea es delicada, porque Europa necesita capital para sectores donde va por detrás y a la vez quiere evitar que ese capital se lleve el conocimiento.
Bélgica aportó otro episodio. BelGaN, la antigua fábrica de chips de nitruro de galio en Oudenaarde, fue adquirida por inversores chinos en 2022 por unos 60 millones de euros y quebró en 2024 con la pérdida de unos 400 empleos. En 2026, la justicia detuvo a un investigador por presunto robo de secretos industriales, según AI in Europe.
2030 se oye como un año aún lejano, pero la fecha funciona como un imán porque varias predicciones convergen en ella. Fuentes chinas la describen como el objetivo realista para imprimir chips con su prototipo de EUV. De hecho, el CEO de NVIDIA, Jensen Huang, dijo en septiembre de 2026, que China podría tener litografía avanzada hacia 2030, y el analista Dylan Patel situó ese año como el de un DUV plenamente nacional y un EUV precomercial. Si esas previsiones aciertan, la década que empieza sería la primera en la que el monopolio deja de ser absoluto.
ASML
Por supuesto, ASML tampoco está quieta. China representa el 42% de sus ventas netas, según UBS, y la empresa ha reforzado su capacidad para producir más de 110 equipos EUV de baja apertura sin construir nuevas plantas. Su ventaja se apoya en más de 5.100 proveedores y en dos décadas de ajustes que ningún competidor ha replicado, y por eso los analistas mantienen precios objetivo altos incluso mientras discuten la amenaza china.
La compañía también reparte su producción. Según Briefs, ASML está ampliando capacidad fuera de Países Bajos mientras Estados Unidos, China e India la cortejan para que fabrique en sus territorios. Ese movimiento la protege de depender de un solo país y, a la vez, diluye la ventaja de tener su base en Europa. La geopolítica empuja a un campeón europeo a repartir su valor por el mundo.
Pero la experiencia ya nos dice que ese camino puede también por terminar de herir a Europa. Intel y AMD fabricaban en Europa con tecnología edge, y desde 2014, ya no es así. Lo mismo puede pasar con ASML si sigue esa estrategia, y al final, la ASML europea puede terminar desapareciendo con un reacomodo en Asia o los Estados Unidos, donde no solo hay inversores con grandes carteras, sino también hambre por consumir la tecnología que es creada por la empresa.
El monopolio que se defiende solo hasta que deja de hacerlo
Sumado a todo esto, la combinación de actores chinos y japoneses puede llevar a ASML a replantearse todo. El NIL de Canon puede comerse el empaquetado y la memoria, el DUV chino puede cubrir los nodos maduros que Europa sí fabrica, y las compras de empresas intermedias pueden estrechar el margen de maniobra político. Ninguna de esas piezas tumba a ASML por sí sola, pero juntas, dibujan un mercado con alternativas donde hoy solo hay una.
El relato de la caída inminente vende bien, pero conviene resistir la tentación. ASML no ha perdido su tecnología ni su cartera de clientes, y sigue siendo la única empresa capaz de imprimir los chips que entrenan la inteligencia artificial. Lo que ha perdido, y eso es nuevo, es la certeza de que nadie más esté cerca. La diferencia entre un monopolio cómodo y uno acorralado no es el tamaño, sino la cantidad de frentes abiertos.
Para Europa, la lección es incómoda y no admite atajos. Tener al mayor fabricante del mundo dentro de sus fronteras no basta si su industria no compra, si su regulación no crea demanda y si sus empresas intermedias pueden cambiar de manos. Y mientras se publican guías para ejecutar agentes de IA sin que causen estragos, el hardware que hace posible esa inteligencia se fabrica a miles de kilómetros. La misma semana en que Bruselas propone aceleradores de demanda, ASML confirma que no vende nada en casa. Ese contraste define el reto de la próxima década.