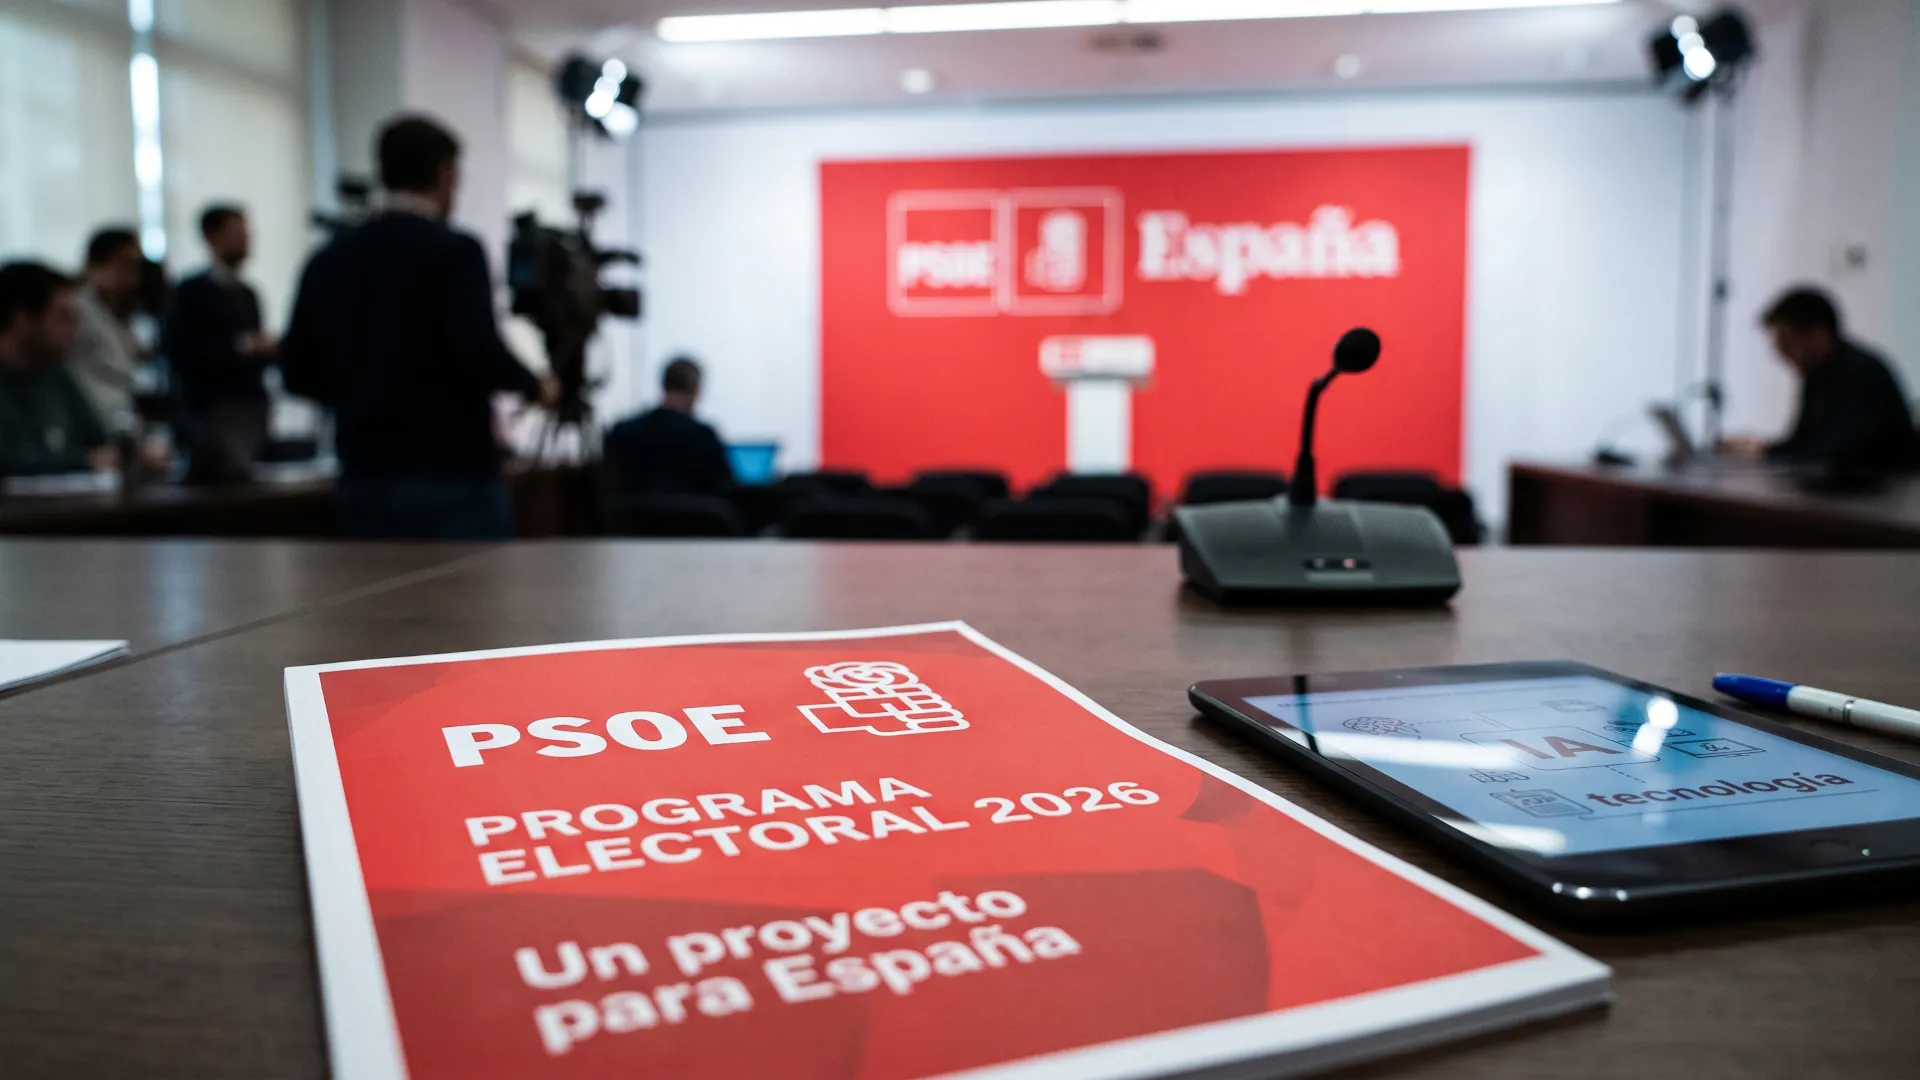
El PSOE deja fuera los criptoactivos en su programa electoral y dedica varias medidas a la inteligencia artificial, desde ampliar el Bono IA hasta etiquetar contenidos generados o manipulados. El documento, que reúne 500 compromisos en 114 páginas para las elecciones del 29 de noviembre, tampoco menciona las stablecoins, la tokenización, MiCA ni el euro digital. Entre las reformas pendientes que el programa omite está la DAC8, la directiva europea que permitirá a Hacienda recibir información sobre operaciones con criptoactivos de residentes fiscales en España que los proveedores comuniquen en otros países de la UE.
La DAC8
El plazo para incorporar la directiva a la legislación española venció el 31 de diciembre de 2025. La Comisión Europea abrió un procedimiento de infracción por el retraso y el proyecto de ley estatal quedó sin aprobar al disolverse las Cortes en octubre. El PSOE no dice cuándo retomará la reforma. El primer intercambio de información entre administraciones tributarias europeas tiene como fecha límite el 30 de septiembre de 2027 y abarcará operaciones realizadas en 2026.
Hay otra medida del programa oficial del PSOE que sí podría afectar a quienes invierten en criptomonedas. El compromiso 130 propone elevar del 30% al 35% el tipo marginal del tramo superior a 300.000 euros y mantener los dos primeros tramos. Las ganancias que obtiene un particular al vender criptomonedas se integran en la base del ahorro. Si la reforma se aplica a toda esa escala, el nuevo tipo podría alcanzar la parte de la base liquidable del ahorro que supere los 300.000 euros, incluidas esas ganancias. Para saber si se alcanza el umbral cuenta el conjunto de la base del ahorro del contribuyente.
¿Qué propone exactamente sobre inteligencia artificial?
En la página 97, el compromiso 406 plantea aprobar una ley para el buen uso y la gobernanza de la IA. Incluye la supervisión humana de decisiones que afecten a la ciudadanía, el etiquetado obligatorio de contenidos generados o manipulados con IA, la prohibición de los deepfakes sin consentimiento y la protección de los derechos de los creadores. El programa menciona sanciones de hasta 35 millones de euros, aunque no detalla qué infracciones recibirían cada sanción ni quién tendría que etiquetar en cada supuesto.
El Gobierno ya presentó en mayo un proyecto de ley orgánica sobre esta materia. Para el lector, la diferencia práctica está en saber cuándo debe aparecer un aviso junto a una imagen, un vídeo o un texto. Para un medio o una agencia, importa quién responde por ese aviso y en qué casos se aplica la excepción europea para los textos sujetos a revisión humana o control editorial. El alcance de la propuesta se conocerá cuando haya un articulado que detalle cómo encaja con las obligaciones europeas que ya se aplican.
Dos propuestas fiscales
El programa también incluye dos propuestas fiscales. El compromiso 131 plantea aumentar la tributación de las grandes tecnológicas y del sector de la IA con medidas que complementen la actual tasa Google. El 458 propone abrir un debate internacional sobre un gravamen específico a los tokens, las unidades de información que procesan los modelos de IA. El PSOE deja por definir qué se gravaría exactamente, a qué tipo y quién pagaría el eventual impuesto.
En el bloque económico, los compromisos 14 a 16 recogen una estrategia de IA para la ciencia, el objetivo de convertir España en una potencia tecnológica europea y medidas para extender el uso de estas herramientas. Para los investigadores, el programa prevé facilitar el acceso a capacidad de cómputo, datos y talento. Para pymes y autónomos, plantea ampliar el Bono IA, la Red NEURONA y los programas de apoyo. También propone un servicio público de acceso a herramientas avanzadas de IA, con formación y apoyo personalizado para que los ciudadanos puedan aprender a utilizarlas.
Etiquetado de la IA
El artículo 50 del Reglamento europeo de IA se aplica desde el 2 de agosto de 2026. Distingue entre el marcado técnico, legible por máquina, que deben incorporar los proveedores en los supuestos previstos, y el aviso al público que corresponde a quienes usan IA en determinados casos, como los deepfakes o ciertos textos destinados a informar sobre asuntos de interés público. Para esos textos, el reglamento contempla una excepción cuando hay revisión humana o control editorial y una persona física o jurídica asume la responsabilidad de la publicación. El programa del PSOE aborda por separado el Reglamento de Servicios Digitales, en el compromiso 408 sobre la actuación de las plataformas y las competencias de la CNMC.
La dificultad empieza cuando el contenido sale del lugar donde se publicó. Una captura de pantalla puede eliminar los metadatos de la imagen original. Un vídeo que se recorta, se comprime o se vuelve a editar puede perder determinadas señales de procedencia. Para quien recibe ese vídeo reenviado por mensajería, la cuestión es cómo saber de dónde salió y si alguien lo manipuló. El programa propone el etiquetado, pero deja abierto cómo se comprobará que se ha aplicado y qué posibilidades habrá de verificar el origen del contenido después de que circule.
La fiscalidad plantea una cuestión distinta. Para un autónomo o una pyme que paga por usar un modelo de IA, el efecto de un eventual gravamen dependería de cómo se calcule y de si el proveedor lo traslada al precio. El programa sitúa la discusión en el ámbito internacional y todavía no define esos elementos.
Operar con criptomonedas desde España
La aplicación de MiCA ya ha cambiado la forma en que España regula el sector. La CNMV autoriza y supervisa a los proveedores de servicios de criptoactivos, mientras que el Banco de España tiene competencias sobre los emisores de fichas de dinero electrónico y de fichas referenciadas a activos. La DAC8 se ocupa de la información fiscal y establece qué operaciones deben comunicar los proveedores y cómo se intercambian esos datos entre las administraciones tributarias. El programa electoral guarda silencio sobre ambos marcos.
Hacienda ya recibe información sobre saldos y operaciones con monedas virtuales mediante los modelos 172 y 173, que presentan los proveedores obligados. El modelo 721 exige, en ciertos casos, que los propios titulares y demás obligados declaren monedas virtuales custodiadas en el extranjero. La DAC8 amplía la información que Hacienda podrá obtener por otra vía. Si un proveedor obligado comunica a la autoridad de otro Estado miembro las operaciones de una persona que reside fiscalmente en España, esa información puede llegar a la Agencia Tributaria y cruzarse con lo que figure en su declaración.
Navarra ya ha publicado disposiciones forales
El proyecto estatal que caducó en octubre incluía además una modificación de la Ley General Tributaria para mencionar expresamente los criptoactivos entre los bienes que Hacienda puede embargar. Navarra ya ha publicado disposiciones forales que incorporan obligaciones de información y diligencia debida de la DAC8. La reforma que quedó pendiente con la disolución de las Cortes es la estatal.
El retraso también afecta a los proveedores que deben adaptar sus sistemas. El plan de control tributario de 2026 prevé un nuevo modelo 175 para comunicar operaciones con criptoactivos, en sustitución del 173. Queda por concretar cómo se articularán en la práctica la identificación de usuarios, la comunicación de operaciones y el primer envío de datos. La directiva delimita qué proveedores deben reportar y dónde deben hacerlo. La residencia fiscal del usuario determina qué administración debe recibir los datos por la vía del intercambio.
¿Qué mirar cuando pase el 29N?
En fiscalidad, la primera decisión del próximo Ejecutivo será cuándo presentar la transposición estatal y si recupera el texto anterior o introduce cambios. La fecha que marca el calendario es el 30 de septiembre de 2027. Para entonces, las administraciones tributarias europeas deberán haber efectuado el primer intercambio, con información sobre operaciones realizadas en 2026. Entre la aprobación de la reforma y ese envío, los proveedores necesitarán conocer los plazos y el formato de sus declaraciones.
En inteligencia artificial, habrá que comprobar qué obligaciones concretas introduce la ley española, cómo encajan con la excepción europea para determinados textos con control editorial y qué sanción corresponde a cada infracción. Para los creadores, también importa cómo se aplicará la protección de la voz y la imagen frente a usos sin consentimiento. El programa aborda esa cuestión en el compromiso 405, que plantea actualizar la ley orgánica que protege el honor, la intimidad y la propia imagen.
El euro digital ya tiene un calendario técnico propio. El BCE seleccionó dos agrupaciones para conectar a los proveedores de servicios de pago y a los bancos centrales nacionales con la plataforma del euro digital. Nexi y Deutsche Telekom cubren inicialmente las necesidades del piloto, mientras que el contrato de la agrupación de Telefónica e Indra empieza en mayo de 2027. Una eventual emisión sigue sujeta a una decisión del Consejo de Gobierno del BCE.
Gravar los tokens con IVA
Para los ciudadanos, el programa contiene compromisos concretos sobre cómo acceder a herramientas de IA, cómo identificar determinados contenidos generados o manipulados y cómo proteger la imagen y la voz. En criptoactivos, dos decisiones de la próxima legislatura pueden afectar a una misma persona por vías distintas. La reforma del IRPF puede cambiar cuánto paga si su base liquidable del ahorro supera los 300.000 euros. La DAC8 puede ampliar la información de la que dispone Hacienda para comprobar su declaración, con independencia de que alcance ese umbral.
El debate sobre gravar los tokens de IA empieza por definir qué se quiere gravar. La pregunta sobre criptoactivos es más inmediata, ya que los datos que se intercambiarán en 2027 corresponden a operaciones que ya se están realizando este año. Lo que el programa deja pendiente es cuándo aprobará España las reglas para que los proveedores comuniquen esos datos y Hacienda pueda contrastarlos con las declaraciones de los contribuyentes.