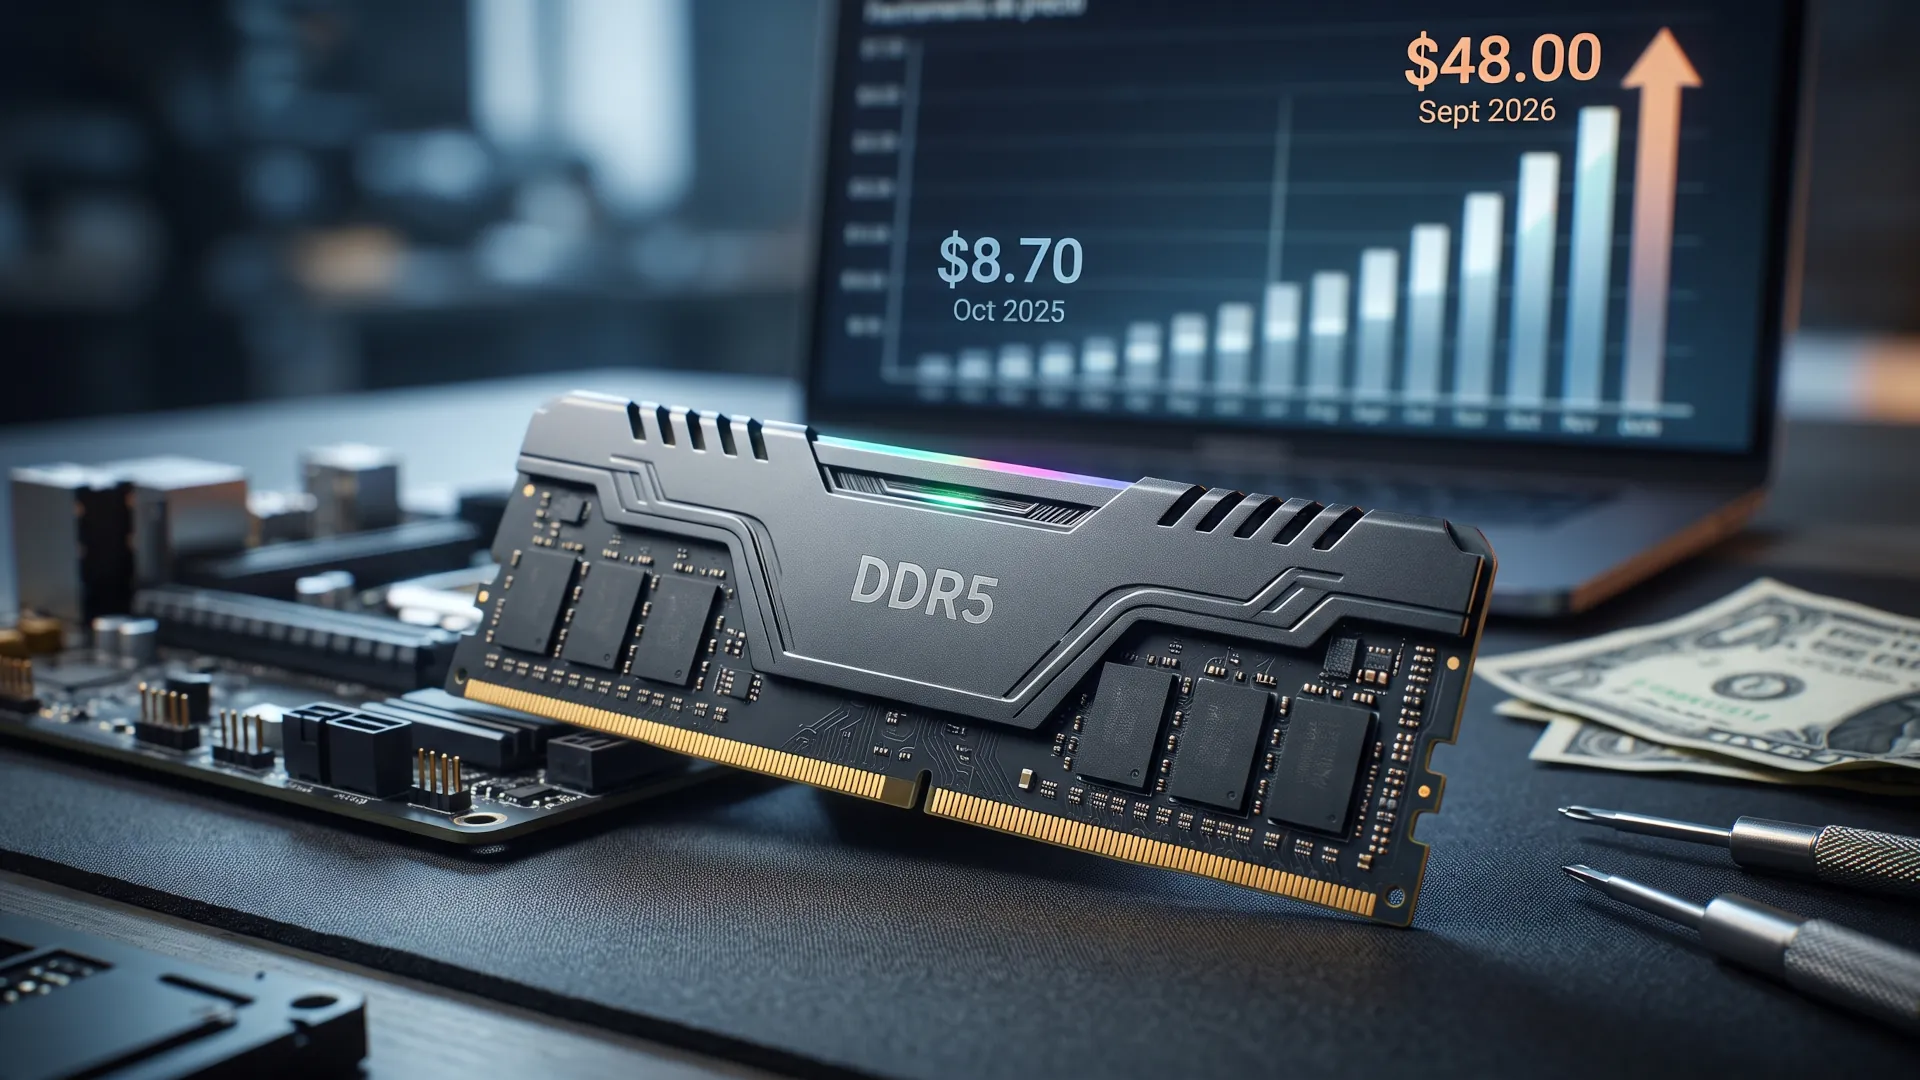
Un chip de memoria DDR5 de 16 Gbit (bits, no bytes) costaba 8,70 dólares en octubre de 2025. En septiembre de 2026 se pagaba a 48. La misma pieza, el mismo proveedor, cinco veces y media más de precio en once meses. No es una estimación de analista ni un titular de pánico: es el precio de contrato que maneja un fabricante de módulos en sus cuentas trimestrales. La cifra sale de la presentación de resultados de la compañía, no de un informe de analistas, y por eso pesa más que cualquier previsión sobre el sector.
Esa cifra explica por qué un ordenador montado a piezas cuesta hoy más que hace un año con componentes peores. También explica por qué los precios de la memoria han dejado de ser un tema de entusiastas y se han convertido en inflación tecnológica. La previsión de precios de memoria de TrendForce para el cuarto trimestre para el cuarto trimestre apunta a otra subida del 10% al 15% en DRAM convencional.
El cuarto trimestre ya está en marcha y los números no se han suavizado. La actualización de precios de contrato de PC DRAM sitúa la subida del trimestre entre el 13% y el 18% para los módulos que van a un ordenador personal. Quien pensaba esperar a enero para comprar, ya sabe qué le espera.
De 8,70 a 48 dólares en once meses
La serie de precios del DDR5 es la parte más fácil de verificar del problema. El consejero delegado de TeamGroup, Chen Ching-wen, la expuso en la presentación de resultados del 2 de noviembre de 2026: el chip de 16 gigabits pasó de 8,70 dólares en octubre de 2025 a 48 en septiembre de este año. La compañía lo describió como una subida superior al 450%, y el cálculo sobre los dos extremos da más del 550%.
Ese diferencial tiene dos causas que se refuerzan. La primera es de oferta: los fabricantes han movido capacidad hacía memoria de alto ancho de banda y DRAM de servidor, donde el margen es mayor. La segunda es de demanda: los centros de datos de inteligencia artificial compran todo lo que se produce, y las fábricas no se construyen en un trimestre.
Cuando la capacidad escasea, el mercado se ordena por precio y el consumidor queda al final de la cola. Ese orden explica la diferencia entre el precio de contrato y el de tienda, y también por qué los módulos se agotan antes de bajar. La prioridad la marca quien firma pedidos de un año, no quien compra un par de módulos.
El servidor se come la fábrica
La asignación de capacidad no es una teoría. Los proveedores coreanos han recortado producción de memoria para PC y han redirigido obleas a servidores, y el informe de precios de contrato de octubre señala que la oferta de DRAM para ordenador podría caer en 2027. Los fabricantes taiwaneses sostienen el mercado de DDR4, que sigue vivo por los equipos que no pueden migrar.
El efecto se nota por gamas. La memoria de servidor está infrasuministrada y sus precios suben con contratos de largo plazo que amortiguan parte del golpe. La memoria gráfica vive un reparto desigual: la GDDR7 la compra sobre todo la industria de inteligencia artificial, mientras algunos fabricantes de equipos vuelven a mirar GDDR6 para rebajar el coste total del producto.
Para el comprador doméstico, el resumen es duro. El componente que más ha subido no es el que da rendimiento, es el que permite que el resto funcione. Un módulo de 32 gigabytes que hace un año era una compra rutinaria se ha convertido en la partida que decide si el equipo lleva 16 o 32.
El cuarto trimestre no trae alivio
Las previsiones del trimestre dibujan una memoria cara en todas las categorías, con matices que conviene separar para no comprar con miedo de más. La tabla siguiente resume las subidas previstas y el motivo de cada una, porque no todas responden al mismo cuello de botella ni se comportan igual en tienda.
| Categoría |
Previsión 4T 2026 |
Comentario |
| DRAM convencional |
+10% a +15% intertrimestral |
Sigue infrasuministrada por la prioridad al servidor |
| PC DRAM |
+13% a +18% intertrimestral |
Los fabricantes de portátiles ya compran por adelantado |
| NAND Flash |
+15% a +20% intertrimestral |
Los SSD empresariales aceleran la subida |
| SSD de cliente |
Por debajo del 5% |
El único tramo que modera, tras el pico anterior |
La fila más engañosa es la última. Que un SSD de consumo suba menos de un 5% no significa que el almacenamiento esté barato, significa que ya subió antes y que el esfuerzo se está concentrando en el producto empresarial. La caída de envíos de portátiles, un 15,8% intertrimestral en el tercer trimestre, tampoco abarata nada: menos ventas no equivalen a más oferta cuando la fábrica está asignada a otro cliente.
¿Qué significa para quien monta un equipo?
La primera decisión práctica afecta al momento de compra. Si el equipo es necesario ahora, esperar tiene un coste medible: la previsión del trimestre es de subida, no de rebaja, y los módulos disponibles en tienda suelen subir antes que los contratos. Si el equipo puede esperar, el horizonte razonable no es enero, es la segunda mitad de 2028.
La segunda afecta a la configuración. Con la memoria cara, el dinero se va en la cantidad y no en la velocidad: 32 gigabytes de DDR5 a velocidad estándar rinden más en casi cualquier uso real que 16 gigabytes rápidos. Para quien hace IA local en su propio equipo, la cuenta cambia: la memoria de la gráfica decide qué modelos caben y esa no se amplía después.
La tercera afecta al mercado de segunda mano, que se ha convertido en la válvula de escape. Los equipos que se estiran más allá de su vida útil dejan de ser una excentricidad y pasan a ser una decisión económica. Ampliar memoria en un portátil de hace cuatro años puede costar menos que un equipo nuevo con menos prestaciones.
¿Bajará la memoria en 2027? No, hasta 2028
La respuesta corta es que nadie lo sabe, y la respuesta útil es que las previsiones más citadas apuntan a 2028. El propio fabricante de módulos sitúa el equilibrio entre oferta y demanda en la segunda mitad de ese año, y no descarta que se retrase. Las ampliaciones de capacidad anunciadas se destinan a memoria de inteligencia artificial, así que alivian la cola empresarial antes que la doméstica.
Hay un detalle que suele quedar fuera de las previsiones y que explica buena parte del nerviosismo. El precio de contado, el que se paga por compras puntuales fuera de contrato, ha llegado a estar entre un 30% y un 50% por encima del precio contratado. Ese diferencial es la señal de que el mercado no está asignando por necesidad sino por urgencia, y las urgencias se pagan.
Para el usuario final, la conclusión es menos dramática de lo que sugieren los titulares. La memoria no va a desaparecer ni los equipos van a duplicar su precio de la noche a la mañana. Lo que se está rompiendo es la expectativa de que cada año sale lo mismo más barato, una idea que sostuvo tres décadas de renovaciones y que ahora depende de cuánta oblea dedique una fábrica coreana a un cliente de centros de datos.