Restaking después de la fiebre ¿Qué queda de EigenLayer?
El restaking asegura 10.000 millones pero apenas genera comisiones. ether.fi abandona el negocio que lo hizo famoso y EigenLayer se vende como EigenCloud.
Restaking después de la fiebre ¿Qué queda de EigenLayer?
El restaking prometía que el mismo ETH bloqueado en Ethereum asegurase otros servicios y generase una segunda renta. En septiembre de 2026 esa segunda renta llegó casi vacía. La categoría aseguraba unos 10.020 millones de dólares y produjo 99.977 dólares en comisiones durante una semana, según el recuento de DefiLlama, frente a los 27,35 millones del staking líquido con 51.870 millones bloqueados.
Ese mismo mes, el mayor protocolo de restaking líquido anunció que dejaba el negocio que lo hizo conocido. Así, ether.fi cortará este trimestre su último vínculo estructural con EigenLayer, mantiene menos del 1% de sus activos en restaking y su consejero delegado, Mike Silagadze, lo explicó sin rodeos: sin rendimiento relevante y con riesgo percibido. Su token weETH, el más aceptado como colateral en DeFi, dejó de reutilizar el ETH en agosto.
El episodio obliga a separar dos asuntos que la fiebre de 2024 mezcló. Uno es la infraestructura de seguridad compartida, que sigue operando y da servicio a redes reales. Otro es la renta extra prometida al depositante, sostenida por puntos y airdrops y nunca cubierta por la demanda de seguridad. Con los datos de octubre de 2026 delante, esa prima se mide en centésimas de punto y el negocio que la vendía cabe en un puñado de protocolos.
Un auge medido en depósitos, no en ingresos
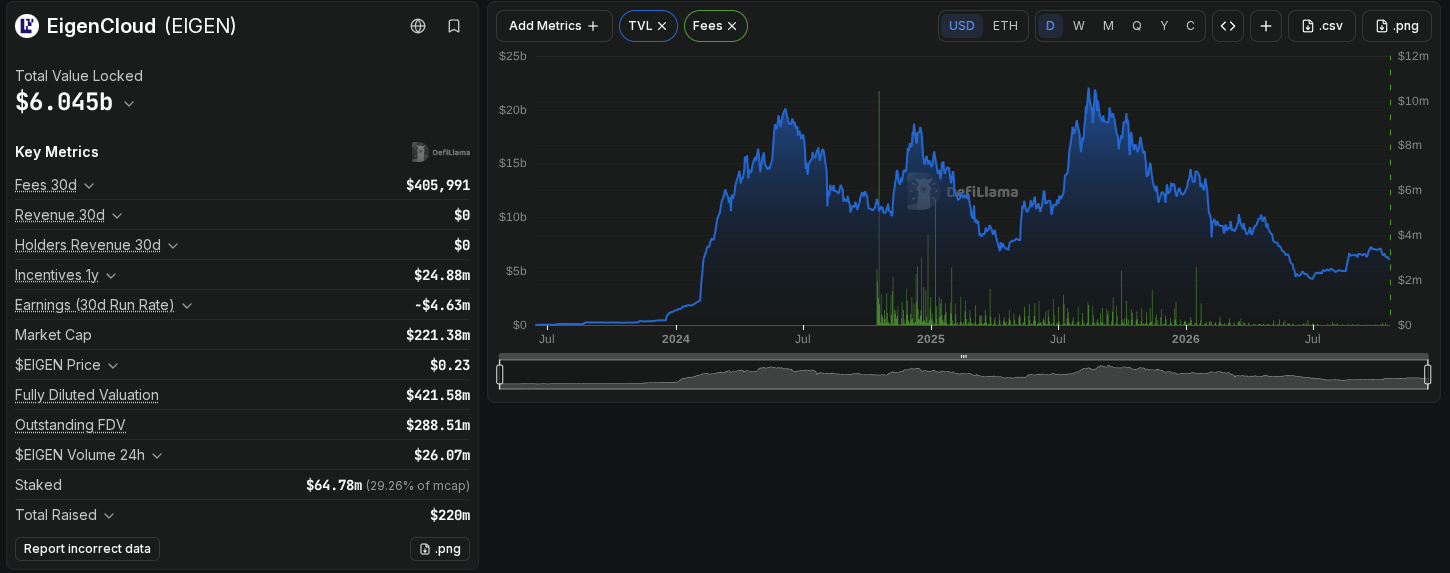
El detonante del ciclo fue EigenLayer. En su techo rondó los 19.700 millones de dólares y los tokens de restaking líquido crecieron más del 1.000% en las seis primeras semanas de 2024. La mecánica resultaba adictiva: se mantenía el rendimiento base del staking, se sumaban las comisiones de los servicios validados, los AVS, y se redondeaba con puntos canjeables por futuros tokens.
EigenLayer sigue cayendo en su nivel económico como protocolo
Los depósitos entraron a un ritmo que ninguna de esas tres fuentes podía justificar por separado. El mercado pagó por adelantado una renta que nadie había contratado todavía, y ese desajuste tardó dos años en pasar factura.
La lógica del alquiler era sana: un servicio nuevo que no quiere montar su propia red de validadores alquila la de Ethereum y paga comisiones por ello. Esas comisiones eran lo que debería haber llegado al restaker, pero los puntos y las emisiones ocuparon ese hueco mientras el mercado crecía.
La factura de una categoría con miles de millones dentro
Los números de septiembre son elocuentes: 10.020 millones asegurados y 99.977 dólares de comisiones en siete días, una cifra ridícula para el capital retenido. El staking líquido generaba entonces 27,35 millones con 51.870 millones de capital, unas 53 veces más por dólar asegurado.
El 16 de octubre, la API de DefiLlama devolvía 9.930 millones en 14 protocolos de restaking y 1.280 en 29 de restaking líquido, con 258.133 y 1.107.925 dólares semanales; el staking líquido generó 28,43 millones, más de diez veces la suma de ambas.
El detalle por protocolo, consultado el 16 de octubre, confirma la concentración: casi todo el capital está en dos nombres y las comisiones no siguen al tamaño, con Kelp como única excepción parcial por sus estrategias.
Protocolo
TVL (millones US$)
Comisiones 7 días (US$)
EigenCloud
6.285
233.467
Babylon Protocol
3.345
s. d.
Kelp
990
536.728
Renzo
113
47.579
Mellow
24
429.855
Los cinco mayores tokens de restaking líquido que quedaban sumaron 953.350 dólares de beneficio bruto en el segundo trimestre de 2026, frente a 2,18 millones tres trimestres antes. Puffer, que levantó 23 millones, anotó 21.590 dólares en el trimestre y Swell se quedó en 22.370.
En los libros de Kelp, las recompensas en EIGEN aparecen como 460.600 dólares de ingreso y otros tantos de coste: el token entra y sale hacia los depositantes sin dejar margen al protocolo.
La prima que se quedó en centésimas de punto
El 27 de septiembre de 2026 el token weETH pagaba un 2,29% anual mientras stETH, sin restaking alguno, pagaba un 2,19%: una sola décima de punto de diferencia. Entre el 95% y el 100% del rendimiento medido de un token de restaking líquido provenía del staking corriente de Ethereum.
Los datos del 16 de octubre mantienen el patrón: stETH en el 2,25% y weETH en el 2,22%, con rsETH y ezETH moviéndose según el operador y el momento, sin una prima estable que reclamar.
Cualquier compensación extra llegaba en tokens del propio servicio asegurado o en EIGEN, cuyo valor se mueve con el mercado y no con la facturación del servicio. Un AVS joven paga con su propio token porque tiene poco ingreso en ETH o stablecoins, así que el restaker asume un riesgo nuevo y recibe un activo ilíquido.
Cuando ese token cae, la renta desaparece de la hoja de cálculo. La segunda capa nunca fue un flujo de caja sólido, sino una posición especulativa disfrazada de rendimiento para el depositante.
ether.fi deja de ser una empresa de restaking
Con esa aritmética, la salida de ether.fi deja de ser una sorpresa. La firma retiró el restaking de weETH en agosto de 2026 y quien lo quiera debe optar por un token aparte construido sobre Symbiotic, la plataforma rival.
El negocio que sostiene la empresa es otro: una tarjeta para gastar sin vender cripto, un mercado de préstamos y productos de tesorería. La tarjeta pasó del 17% de los ingresos mensuales en enero al 46% en julio, y Silagadze sostiene que esa línea ya sustituyó lo perdido en restaking y en el precio del ETH.
Su estimación es que la neobanca mueve unos 300.000 millones de dólares al año, unas trescientas veces lo que genera DeFi, y que la empresa elevará un 38% su ritmo de ingresos este año mientras staking y restaking caen un 70%.
No ha publicado la base de ese 38%, y DefiLlama muestra un beneficio bruto que bajó un 47%, de 18,71 millones en el tercer trimestre de 2025 a 9,99 millones en el segundo de 2026. Ambas cosas pueden ser ciertas a la vez: un ritmo futuro no es un trimestre cerrado y un ingreso no es un margen.
El dato incómodo es que el restaking seguía siendo rentable cuando decidió salir: en el segundo trimestre, la tarjeta dejó 3,14 millones y el restaking sobre EigenLayer, 2,87 millones, por delante del staking básico y del resto de líneas. No era un negocio ruinoso, sino uno pequeño con un riesgo que la empresa prefirió no seguir cargando.
El riesgo dejó de ser teórico
Dos cambios cerraron el ciclo. Los programas de puntos se agotaron a lo largo de 2025 y el slashing se activó en mainnet en abril de ese año: desde entonces, un operador que se cae o firma mensajes contradictorios puede perder parte del ETH depositado. La promesa exigía una prima para cubrir ese riesgo, y esa prima no aparecía en los libros.
En abril de 2026, un atacante drenó 116.500 rsETH, unos 292 millones de dólares, del puente que Kelp operaba con LayerZero. El informe del incidente describe una configuración de un solo verificador: el atacante envenenó dos nodos RPC internos tras engañar a un desarrollador en marzo y denegó el servicio al proveedor externo, forzando una atestación válida para un mensaje falso.
La atribución apunta a UNC4899, el grupo norcoreano conocido como TraderTraitor. El robo no ocurrió en EigenLayer ni en el contrato del token, sino en la envoltura que cualquier restaker aceptaba sin mirar demasiado.
A ese riesgo de contraparte se suma el de correlación, el que más cuesta explicar. El mismo ETH puede quedar expuesto a la vez a las reglas de varios servicios, de modo que un fallo en una red pequeña castiga capital que sostiene otra infraestructura. Multiplica la exposición antes que diversificarla, y eso solo compensa si la renta extra es real.
EigenLayer ya no vende restaking
El propio protocolo cambió de escaparate. Eigen Labs lanzó EigenCloud en junio de 2025, con una compra de 70 millones de dólares en EIGEN por parte de a16z crypto, y hoy vende computación verificable en lugar de rendimiento.
Se trata de aplicaciones que demuestran que un trabajo hecho fuera de la cadena se ejecutó bien, con el colateral en restaking como capa inferior en lugar de como producto, y esa es la diferencia con el escaparate de 2024. Sus tenencias rondan los 5.100 millones, lejos de los 22.060 millones de agosto de 2025.
El segundo mayor de la lista ya no es un derivado de Ethereum: Babylon acumula 3.345 millones en restaking sobre Bitcoin, y Symbiotic, que activó el slashing en enero de 2025, conservaba 480 millones en septiembre tras un pico de 2.700 en diciembre de 2024.
Lo que sigue funcionando tiene nombre propio: EigenDA, el servicio de disponibilidad de datos para rollups, opera en mainnet a 100 MB/s y sigue siendo el mayor AVS por valor asegurado, y Symbiotic ha integrado más de 50 redes que pagan por funciones concretas sin venderse como puerta a un rendimiento superior.
Lo que queda cuando la fiebre pasa
El restaking maduro se parece menos a una fuente de renta y más a una infraestructura concentrada: EigenCloud reúne casi dos tercios del capital y los cinco mayores protocolos acaparan alrededor del 98%.
La métrica que importará a partir de ahora no será el TVL, sino el ingreso por unidad de capital. Tardará en saberse si la reconversión basta para sostener un sector que se construyó sobre una renta que nunca llegó.