Ripple Prime abre los mercados RWA 24/7 y el libro sigue fino
Wall Street cierra el viernes y no vuelve a cotizar hasta el lunes. Ripple Prime empezó a vender ese hueco abriendo a sus clientes institucionales swaps perpetuos sobre activos del mundo real, con más de cien mercados de referencia y negociación continua los siete días, según el comunicado de la compañía. Virtu figura entre los primeros clientes, y el colateral puede ser RLUSD, la stablecoin de Ripple.
El mecanismo es más sencillo de lo que suena. Un swap paga según el movimiento de un precio, así que el cliente toma posición sin comprar la acción ni el lingote. En este caso el precio sale de los perpetuos que trade.xyz lista en Hyperliquid, contratos sin fecha de vencimiento que cotizan también en fin de semana. Ripple Prime es principal en cada operación, de modo que el cliente no se enfrenta a la plataforma de negociación sino a Ripple, y puede cruzar el margen con el resto de su cartera en la casa.
El horario, sin embargo, llegó mucho antes que la profundidad real del mercado. Daragh Maher, responsable de investigación de activos digitales de HSBC, escribió a sus clientes el lunes 19 de octubre que el lanzamiento es «evolutivo, no revolucionario» y que la liquidez limitada puede frenar las órdenes grandes. Dos días antes, el sábado 17, los perpetuos que sirven de referencia a estos swaps vivieron su primer fin de semana con el producto en marcha: 51,6 millones de dólares en posiciones apalancadas sobre chips se liquidaron en diez minutos mientras las acciones no cotizaban.
¿Qué abrió Ripple Prime y con qué condiciones?
La referencia cubre desde acciones e índices bursátiles hasta ETF, metales, energía y divisas. La negociación y la liquidación son continuas, fines de semana incluidos, y el cliente puede usar RLUSD como colateral y cruzar el margen con lo que ya tenga depositado en la casa.
Todo sale, por ahora, de la licencia CIV de las Islas Vírgenes Británicas. La empresa dice que quiere operar desde más regiones, sin fechas ni nombres, y el comunicado no menciona ninguna autorización europea para un cliente que llegue mañana.
Pieza
Dato del lanzamiento
Mercados de referencia
Más de 100, entre acciones, índices, ETF, metales, energía y divisas
Horario
Negociación y liquidación continuas, fines de semana incluidos
Contrapartida
Ripple Prime, que opera como principal en cada swap
Colateral
RLUSD, con margen cruzado contra el resto de la cartera
Jurisdicción
Licencia CIV de las Islas Vírgenes Británicas
Primer cliente citado
Virtu
El margen cruzado es la parte que más pesa para una mesa institucional y también la menos vistosa. Si un fondo tiene oro y un índice en la misma casa, la pérdida de una pata se cubre con el colchón de la otra.
Ese ahorro de capital es lo que Ripple vende frente a repartir la operativa en tres plataformas distintas, aunque el precio sea concentrar el riesgo de contrapartida en un solo bróker y depender de su solvencia.
Lo que no se sabe es el tamaño. El comunicado no da cifras de volumen, y el análisis de OptimistFi sobre los datos públicos de Hyperliquid señala que tampoco aclara si Ripple Prime compensa su lado en los libros de trade.xyz. Sin ese dato, nadie puede medir cuánto del flujo institucional llega al libro que fija los precios de referencia.
El libro fino que HSBC pone encima de la mesa
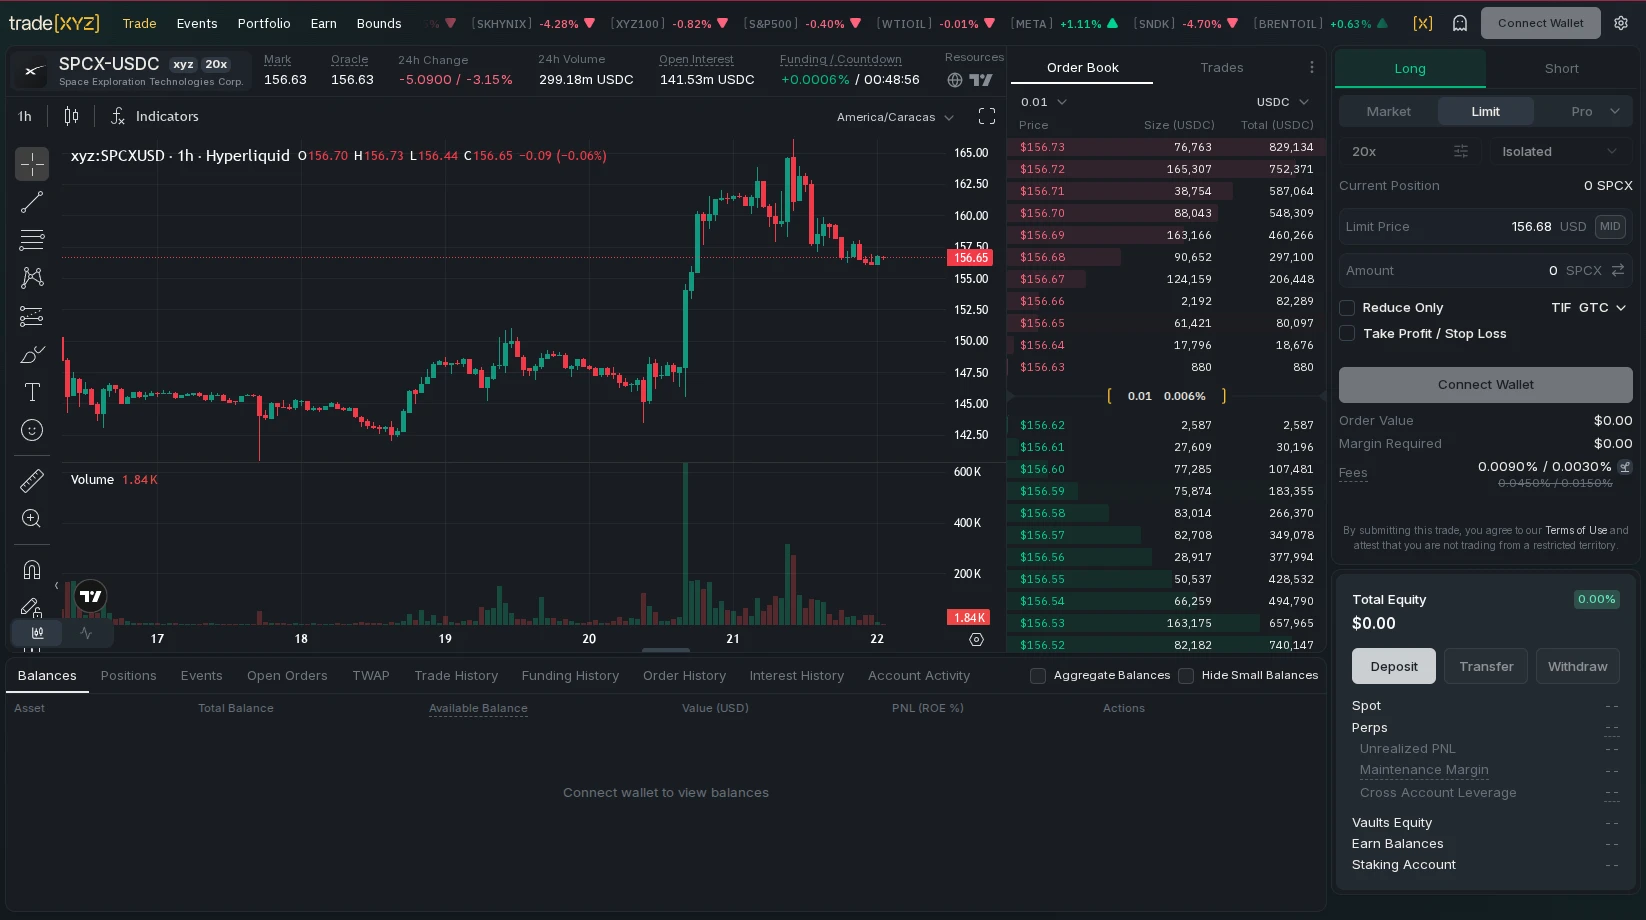
El interés abierto de trade.xyz ascendía a 3.730 millones de dólares repartidos en 115 mercados el viernes 16 de octubre por la tarde, según el cálculo de OptimistFi sobre los datos públicos de la plataforma. Es cerca de una cuarta parte de todo el interés abierto de Hyperliquid y una cifra respetable para una plataforma cripto, pero pequeña al lado de los mercados que replica.
Un vistazo a la plataforma trade.xyz
Un dato de escala ayuda a verlo. El mercado estadounidense de ETF apalancados tenía 593 productos y 256.000 millones de dólares en activos a principios de octubre, 426 de ellos ligados a una sola acción, según Morningstar Direct. Ripple ya financia parte de ese negocio, y ahora quiere que los mismos clientes se muevan también por la noche.
El episodio del sábado 17 muestra cómo se comporta un libro así cuando llega una orden grande. Entre las 21:22 y las 21:32 UTC se cerraron a la fuerza 51,6 millones en posiciones sobre chips, 38 millones de ellas de operadores que apostaban a subidas, según datos de CoinGlass. SOXL, un fondo que triplica el movimiento diario de las acciones de chips, se llevó 12,7 millones.
La venta empezó en Binance y tardó menos de un segundo en llegar a Hyperliquid. En ese primer minuto, Binance negoció 21,9 millones en SanDisk frente a 3,1 millones en Trade XYZ: el mismo subyacente, un libro siete veces más hondo en la plaza grande.
Con las acciones cerradas, la referencia la pusieron las reglas de Trade XYZ, que permiten que la propia negociación fije precios hasta que vuelvan las cotizaciones de fuera. Las cotizaciones volvieron el lunes 19, y con ellas la comparación que el sábado no existía.
¿Quién gana de verdad con el horario continuo?
El diagnóstico de Maher es que, hasta que haya profundidad, la actividad se concentrará en creadores de mercado, operadores por cuenta propia y fondos de cobertura que buscan diferencias de precio entre el contrato y el activo que replica. Son justo los participantes que ganan dinero con libros finos y con huecos entre plazas, no los que necesitan cubrir una cartera real con tamaño.
Para el institucional clásico la ganancia es otra: poder responder a un titular del domingo sin esperar al lunes y hacerlo con el colateral que ya tiene en la casa. Eso vale para un fondo macro que quiere reducir riesgo tras una noticia, y vale menos para quien busca precio competitivo en bloques grandes. Maher lo resume en una condición: el caso mejora cuando hay profundidad suficiente para expresar opiniones y ajustar riesgo con los mercados convencionales cerrados.
Ripple, mientras tanto, cobra por financiar y por liquidar, no por acertar la dirección del precio. La compañía entró en este negocio con la compra del bróker Hidden Road por 1.250 millones de dólares, cerrada en octubre de 2025 y rebautizada como Ripple Prime.
En agosto lanzó su negocio de derivados sobre acciones y el 6 de octubre amplió su acuerdo con Brevan Howard para dar servicio de bróker a sus fondos. Los swaps RWA son otra capa del mismo negocio, y por eso el volumen importa más que la narrativa.
La acción tokenizada llega antes que el mercado
Conviene precisar qué se negocia aquí, porque el titular fácil es otro. Ningún cliente compra una acción tokenizada ni recibe derechos sobre una acción: recibe un swap que sigue el precio de un perpetuo que sigue el precio de la acción. La cadena tiene tres eslabones y dos de ellos son cripto, lo que deja el precio final a merced de un mercado que no tiene las acciones.
Eso importa porque el discurso de la tokenización de RWA promete mercados abiertos todo el día con la profundidad del mercado real. Lo que ha llegado primero es el horario. La parte tokenizada es el colateral en RLUSD y la liquidación continua; la parte profunda sigue en Wall Street, cerrada el fin de semana. Ripple vende acceso, que es distinto de vender liquidez.
El riesgo nuevo tampoco es que el precio se mueva sin bolsa. Es que se mueva sin nadie enfrente: un libro así convierte una orden de venta en una cascada de liquidaciones, y esas cascadas ya ocurrieron dos días después del lanzamiento.
A eso se suma que la contrapartida es un solo bróker. El cliente no corre el riesgo del libro, corre el riesgo de Ripple Prime, que tiene que cubrir su exposición al otro lado y no dice cómo.
La profundidad no se anuncia, se acumula
Habrá que ver si el interés abierto de trade.xyz sube de esos 3.730 millones cuando Ripple añada jurisdicciones, como promete sin fecha, y si la compañía publica algún día el volumen de sus swaps. Mientras no lo haga, la única prueba disponible es el comportamiento de los mercados que sirven de referencia en un fin de semana violento, y la del 17 de octubre no invita a celebrar.
El reloj de 24 horas ya está instalado y no se desenchufa. Lo que falta es lo que ningún comunicado puede traer: órdenes dispuestas a cruzar a las cuatro de la madrugada sin que el precio lo ponga el último que vendió con prisa.