Chainlink CustodySync: prestar sin sacar los activos del custodio
Chainlink presentó este lunes CustodySync, una solución que mantiene sincronizados el sistema de un custodio cualificado y un mercado de préstamo DeFi durante todo el ciclo del préstamo, desde el depósito hasta la liquidación, sin que el cliente tenga que mover los activos de la custodia. El socio de lanzamiento es Anchorage Digital Bank, N.A., el primer banco de activos digitales con charter federal de EEUU, aprobado por la OCC en enero de 2021, que aporta su producto Atlas Collateral Management como agente de colateral.
La necesidad que ataca el producto lleva años sobre la mesa. Para pedir prestado contra activos que están en custodia, una institución debía sacarlos de ahí, lo que choca con sus políticas internas y con los límites que la mayoría impone a la exposición directa al riesgo de contrato inteligente. Chainlink compara el inventario disponible con el de la banca clásica: unos 700.000 millones de dólares en activos digitales custodiados frente a 250 billones en activos tradicionales, menos del 0,5%.
La consecuencia práctica es menos comercial de lo que suena. Si el colateral nunca sale del custodio, tampoco hay una subasta en cadena que lo ejecute: cuando un préstamo rompe el umbral, el custodio vende el activo fuera del registro y CustodySync anota el compromiso. Ahí se decide si esto es DeFi con un envoltorio regulado o un préstamo institucional con un libro contable nuevo, y conviene mirar el mecanismo antes que el titular.
Cómo se enganchan los dos sistemas
Chainlink CustodySync no es un protocolo nuevo ni una aplicación para el usuario final. Es un conjunto de contratos estándar que Chainlink diseña y que el mercado de préstamo o su curador de riesgo despliega, con el runtime de la firma como fontanero.
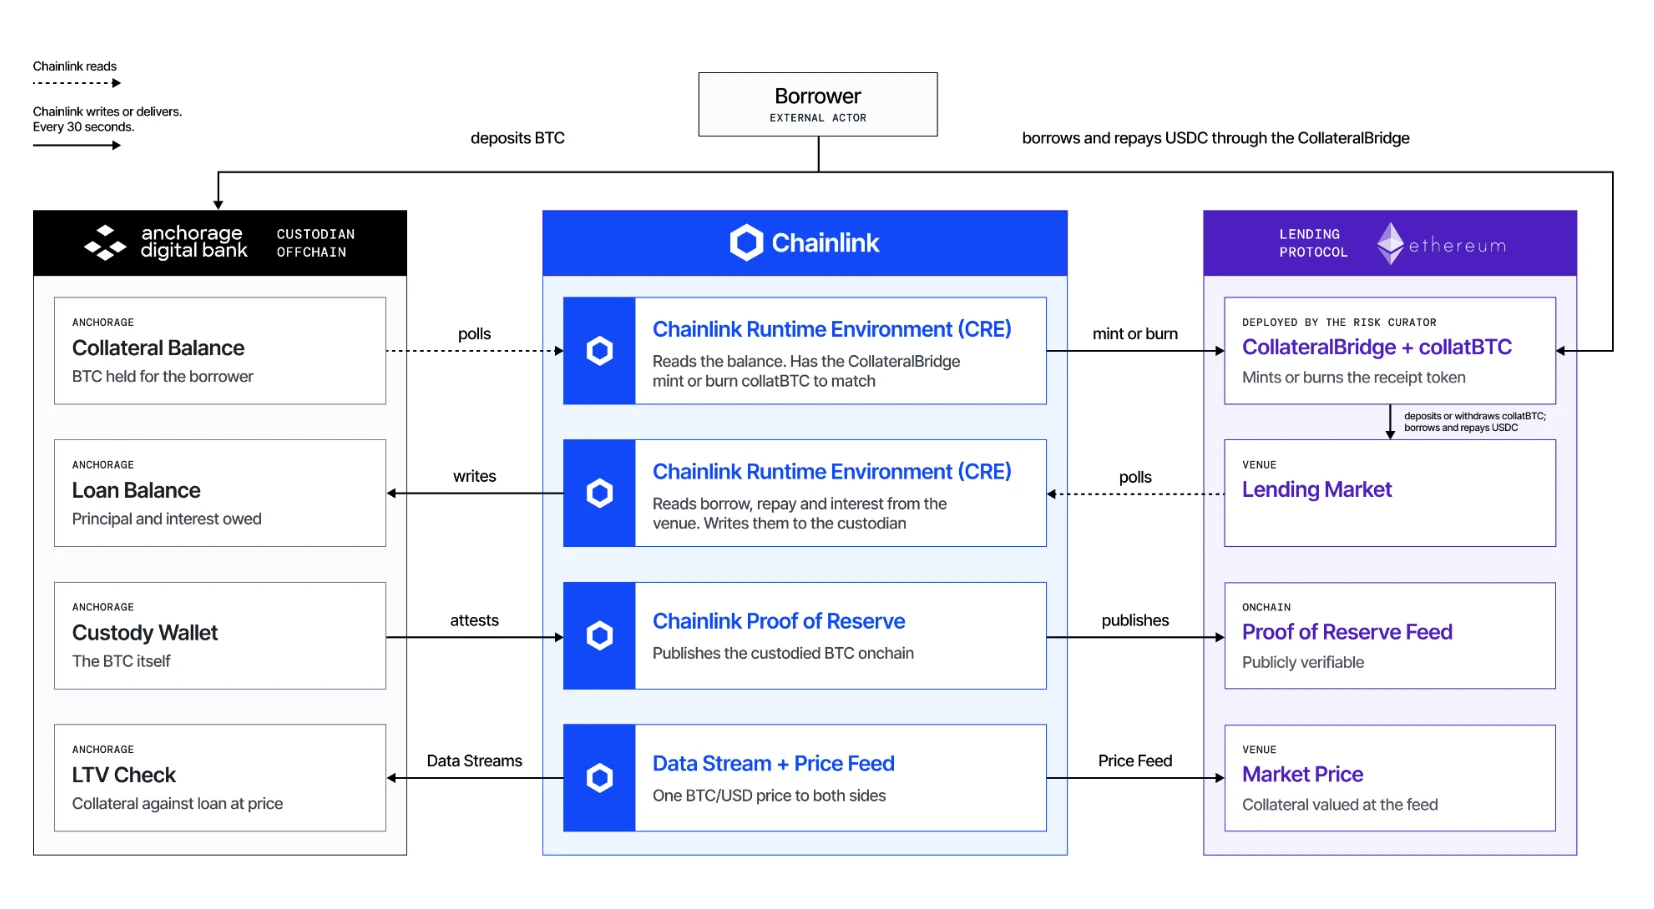
El enganche tiene cuatro pasos y ninguno mueve el activo. Cuando la institución deposita colateral en el custodio, el saldo se publica en cadena mediante Proof of Reserve; después se emite un token de recibo con transferencias restringidas que se deposita en el mercado de préstamo como garantía, y su suministro refleja lo que hay en custodia. El préstamo llega al cliente en una sola transacción y cada devolución o devengo de intereses se anota en los libros del custodio sin que nadie tenga que conciliar a mano.
Pieza
Qué aporta al conjunto
Runtime Environment (CRE)
Vigila el sistema del custodio, dispara las acciones en cadena y escribe la actividad del préstamo de vuelta
Data Feeds
Precio que consume el mercado de préstamo en cadena
Data Streams
El mismo precio, entregado al sistema del custodio
Proof of Reserve
Publica el saldo custodiado para que cualquier tercero lo verifique
El precio es la pieza que evita que los dos lados discutan por números distintos. El mercado lee los Data Feeds en cadena y el custodio recibe los mismos valores por Data Streams, de modo que el ratio entre préstamo y valor se calcula con idéntica cifra a ambos lados del espejo. La sincronización se reconcilia en cada ciclo, así que un evento perdido se corrige en la pasada siguiente sin necesidad de rehacer la posición entera.
La liquidación ocurre fuera de la cadena
El diseño que mejor se ve por dentro es la propuesta que Aave Labs publicó el 14 de septiembre, hace seis semanas, para abrir un mercado aislado de Aave V4 con colateral custodiado. Allí el token de recibo se llama CoCT, lo emite y lo quema solo CustodySync, admite transferencias únicamente hacia una lista cerrada que cubre el Hub, el Spoke y el propio puente, y hay un contrato por cada posición de prestatario. No es un activo negociable ni concede derecho directo sobre el bitcoin que lo respalda: el recurso legal pasa por un acuerdo de control de cuenta.
Esquema de funcionamiento de ChainLink CustodySync
La liquidación rompe la intuición de quien espera una subasta pública con postores anónimos. Si la posición cruza el umbral, Anchorage vende el colateral en una operación extrabursátil con sus mesas y CustodySync registra en cadena el importe comprometido mientras la venta se asienta, con el cierre final en una única transacción atómica. Los parámetros de riesgo, los topes y las fuentes de precio quedan para los proveedores de riesgo de la DAO, de modo que el mercado propuesto todavía no está operativo.
El tope de disposición del CoCT en el Hub se fija en cero de forma permanente, justamente para que el token que representa el colateral no pueda salir del mercado aislado y acabe circulando como si fuera el activo negociable que no es.
Quién responde cuando el colateral se mueve
El tripartismo no es nuevo en finanzas, pero sí en un mercado abierto. Hasta ahora, la promesa de la tokenización consistía en quitar intermediarios; lo que se vende aquí es conservarlos y hacer que su libro cuadre con un contrato. Chainlink no custodia ni presta, y su propio texto aclara que no tiene el activo en ningún punto del proceso: la contraparte legal del prestatario es el banco custodio. La lógica no es nueva en la casa: Chainlink ya se presentó como la vía para tokenizar acciones sin romper la intermediación.
El reparto deja tres preguntas que ninguna nota de producto resuelve. La primera es qué ocurre si el custodio incumple; la segunda, quién audita el saldo que publica Proof of Reserve cuando el propio custodio es la fuente de verdad; la tercera, cuánto cuesta mantener el espejo actualizado a diario. Las tres se responden por contrato y no por código, y el cliente institucional suele preferir ese orden, aunque convierte al custodio en el punto único donde se rompe la cadena entera.
El potencial no es lo mismo que la demanda
Los depósitos en préstamo DeFi pasan de 80.000 millones y los préstamos activos de 30.000 millones, según las cuentas de la propia Chainlink. Son casi dos órdenes de magnitud por debajo del inventario custodiado, y nadie garantiza que esa brecha se cierre.
La cifra de los 700.000 millones sirve para dimensionar una oportunidad, no para anunciar clientes. Chainlink la compara con los 250 billones de la custodia tradicional para subrayar que ese 0,5% es margen de crecimiento, y de paso recuerda que ya asegura decenas de miles de millones en el 70% de los mercados DeFi, un dato de la casa que funciona como posición de partida y no como cuota auditada por nadie. El historial de la firma en infraestructura institucional juega a favor, como mostraba su llegada a AWS para tokenización.
La demanda tampoco depende solo del producto. Un fondo que ya paga custodia regulada tiene pocos incentivos para añadir riesgo de protocolo salvo que el préstamo resulte barato o estratégico, y el préstamo en stablecoins contra bitcoin custodiado compite con el repo clásico, que no necesita oráculos ni gobernanza. El argumento real es la liquidez continua en fines de semana y la velocidad para movilizar una posición dormida, no el ahorro de intermediarios.
Lo que falta para que sea un estándar
El lanzamiento tiene un socio y ningún mercado de préstamo confirmado. Chainlink no nombra protocolo; la vía concreta pasa por la propuesta de Aave, que sigue en discusión con los parámetros de riesgo sin cerrar. El resto del sector mira si el formato cuaja antes de comprometer inventario.
Anchorage no es un custodio pequeño: su red Atlas supera los 800 participantes y declara 12.500 millones de dólares en colateral asegurado a 30 de junio de 2026, cifras de actividad acumulada que no miden préstamos vivos.
La prueba de fuego llegará cuando un segundo custodio adopte el mismo conjunto de contratos sin que Chainlink tenga que construirle una integración a medida, y cuando una liquidación real se resuelva sin que nadie pregunte por el precio. Hasta entonces, Chainlink CustodySync es fontanería bien pensada con un cliente de lujo, y el mercado que promete conectar sigue siendo, en su mayoría, dinero que todavía no se ha movido.