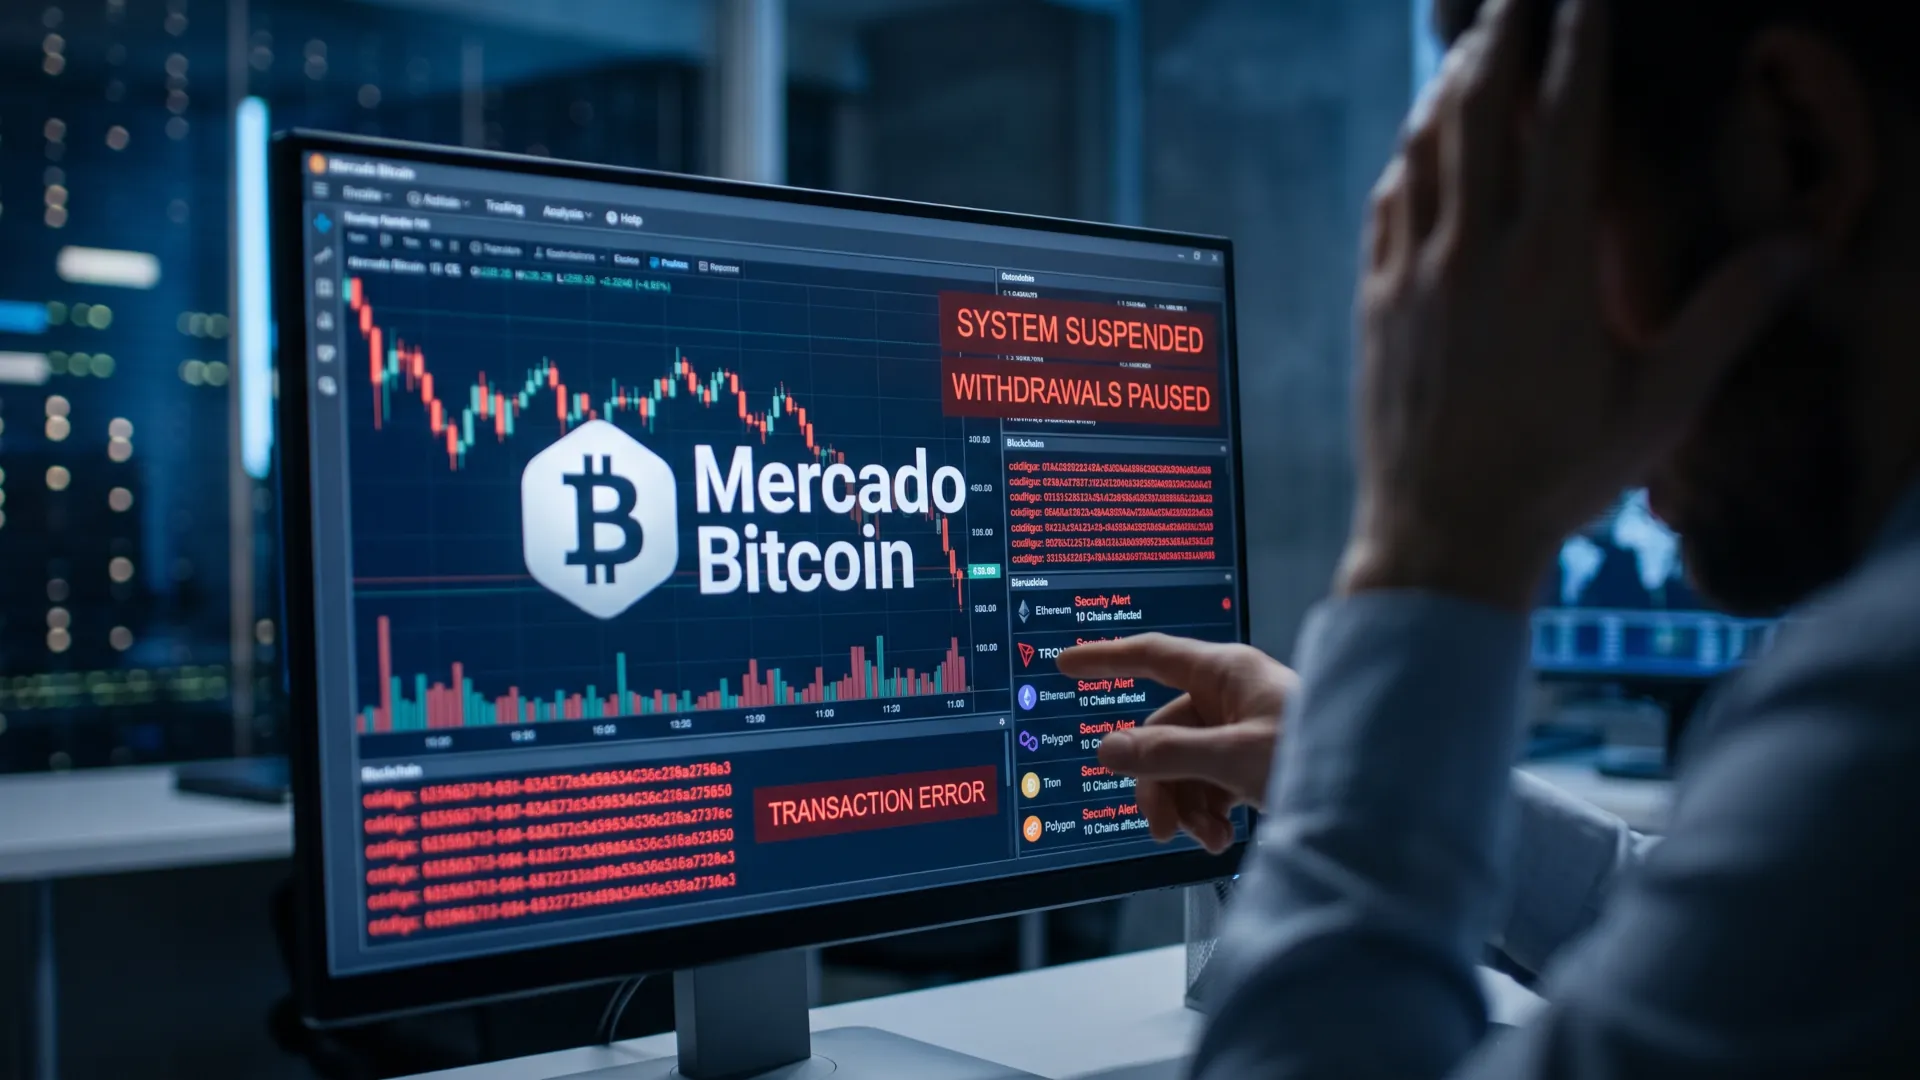
Mercado Bitcoin empezó a recomprar criptomonedas con dinero propio para reponer los activos que salieron de sus carteras el 2 de noviembre. Lo contó su vicepresidente de Negocios Cripto, Fabrício Tota, en un vídeo publicado el 6 de noviembre, y el dato que acompaña la explicación es el que ordena todo: unos 33 millones de dólares siguen en manos del atacante, alrededor del 3 % de los activos que la plataforma custodia.
La operación no es un rescate ni una negociación. Es una mesa de trading comprando los mismos activos en el mercado, con socios en Brasil y en el exterior, para que los clientes recuperen su saldo sin esperar a que la investigación devuelva nada. El coste lo asume la empresa, y esa decisión es la parte más relevante de la semana para cualquiera que tenga fondos en un exchange, porque marca dónde pone el sector la frontera entre riesgo de custodia y responsabilidad del custodio.
El calendario también se concretó. La web vuelve el lunes 9 de noviembre en modo lectura, con los saldos y el historial previos al incidente. Las negociaciones, los depósitos y las retiradas llegarán después, por grupos de criptoactivos y por redes, sin fecha única para todos.
¿Qué se sabe del dinero que falta?
La cifra del botín se ha movido tres veces en cinco días. La primera estimación pública habló de 36,3 millones; el rastreo de Bitquery la elevó a 48,6 millones repartidos en diez cadenas; la cobertura brasileña del plan de recompra menciona 49,2 millones. Las diferencias no son un error de suma: cada medición usa un corte de precios distinto y un conjunto distinto de direcciones.
Del monto total, la plataforma ha dicho que bloqueó más de 16 millones con ayuda de Tether, Circle y Chainalysis. El resto se reparte entre lo que el atacante movió y lo que sigue en direcciones identificadas pero sin bloquear. La reconstrucción del vaciado detalla cómo se pasó de las carteras operativas a las direcciones de depósito de los clientes.
La parte que no cuadra del todo es el ritmo. El análisis on-chain mostró fondos saliendo de direcciones de depósito durante unas cuatro horas después de que la empresa comunicara que el incidente estaba contenido. Ese desfase puede explicarse por cargas automáticas ya en cola, pero nadie lo ha aclarado todavía en público.
Hay un detalle que ayuda a dimensionar el problema. En Ethereum se vaciaron 36.042 direcciones con un saldo conjunto de unos 266.000 dólares, es decir, una media de siete dólares por dirección. El atacante no eligió las carteras grandes: recorrió el sistema de depósitos completo, y eso deja una pregunta sobre cuántos puntos de autorización existían.
Recomprar en vez de esperar
Un exchange puede responder a un robo de tres maneras: esperar a que la investigación recupere fondos, congelar la operativa hasta tener un peritaje o reponer con recursos propios y discutir después quién paga. Mercado Bitcoin eligió la tercera, y con eso traslada el problema financiero del cliente a su balance.
La recompra tiene una ventaja práctica sobre la espera. Los activos robados tardan meses en recuperarse, y cada mes de espera es un mes de clientes sin acceso y de reputación cayendo. Comprar en el mercado devuelve el saldo a la vista y deja la persecución del botín como un asunto aparte, que es exactamente lo que un usuario necesita.
También tiene un coste que no se ve. La mesa compra con socios locales e internacionales, y ese volumen mueve el precio del propio activo que repone. En un mercado tan castigado como el de esta semana, con el bitcoin perdiendo los 76.000 dólares, la caída del mercado hace que reponer sea más barato para la empresa y más doloroso para quien vendió en el mínimo.
La tercera opción, congelar hasta tener certezas, es la que eligen los exchanges pequeños porque no tienen balance para otra cosa. La diferencia entre elegir una u otra no es de estrategia: es de tamaño y de acceso a liquidez en un fin de semana.
El calendario que viene
El 9 de noviembre la plataforma reabre la consulta de saldos y el historial de operaciones. Es un paso pequeño y significa mucho: durante una semana, miles de clientes no han podido ver si su posición seguía ahí, y la primera prueba de que la reposición funciona es que el número que aparece coincide con el que había antes del ataque.
Después llega la parte complicada. La liberación de negociaciones, depósitos y retiradas se hará por grupos de criptoactivos y por redes blockchain, según el propio Tota, y no hay fecha para el final. Es el mismo patrón que aplican los exchanges grandes: validar el motor de firma contra cada red antes de abrir la puerta.
Ese orden tiene una explicación que el comunicado no da. Las redes con más volumen y más pruebas acumuladas son las que primero vuelven, y las que tienen puentes propios o formatos de transacción distintos esperan. Para el cliente con un token poco común, la reapertura puede llegar semanas después de la foto del 9 de noviembre.
Para el cliente hay tres comprobaciones útiles en esa reapertura. La primera es capturar el saldo y el historial en cuanto se pueda acceder. La segunda es no mover fondos en las primeras horas, cuando las colas y las comisiones se disparan. La tercera es revisar si la cuenta tiene verificaciones pendientes que puedan bloquear una retirada futura.
Lo que este caso deja al sector
La historia de Mercado Bitcoin es la versión manejable del problema que Binance afronta con 6.430 millones. Una plataforma que repone con su dinero envía una señal clara al mercado: el riesgo de custodia lo asume el custodio, no el cliente. Esa señal vale más que cualquier campaña de comunicación y se puede medir en la próxima semana.
También deja una lección incómoda sobre los seguros. La congelación de 2.600 millones por parte de Circle y Tether mostró que los emisores pueden actuar rápido cuando quieren, y que solo alcanzan a sus propios tokens. Para el resto del balance, el exchange está solo.
Ese reparto de responsabilidades explica por qué la recompra se ejecuta con socios y no con una inyección contable. Comprar en el mercado devuelve al balance un activo con precio real, mientras que una promesa de pago futuro habría dejado a la plataforma con la misma deuda y sin garantía. En un sector donde la confianza se mide en retiradas, la diferencia entre las dos cosas es la que decide si el cliente vuelve.
Queda la pregunta que ninguna recompra resuelve. Si un atacante recorre las direcciones de depósito una a una durante días, el fallo no es solo técnico: es de diseño de la operación, porque el sistema permitía autorizar movimientos desde demasiados puntos. Reponer el saldo tapa el agujero visible y deja el otro a la vista de quien quiera revisarlo.
El 9 de noviembre los clientes verán sus números y podrán comprobar si la reposición cuadra con lo que tenían. La prueba real llegará días después, cuando alguien intente retirar y descubra si la plataforma está reconstruida o solo maquillada para la foto, y ese gesto vale más que cualquier nota de prensa.