Piero Cipollone, miembro del Comité Ejecutivo del Banco Central Europeo (BCE), ve margen para que las stablecoins en euros se utilicen en pagos internacionales allí donde enviar dinero por vía bancaria resulta demasiado caro o no hay servicio. También cree que los depósitos tokenizados podrían cubrir muchos de los usos que hoy se atribuyen a las stablecoins. Para que ambas opciones ganen terreno, defiende que las entidades puedan liquidar sus operaciones en dinero de banco central.
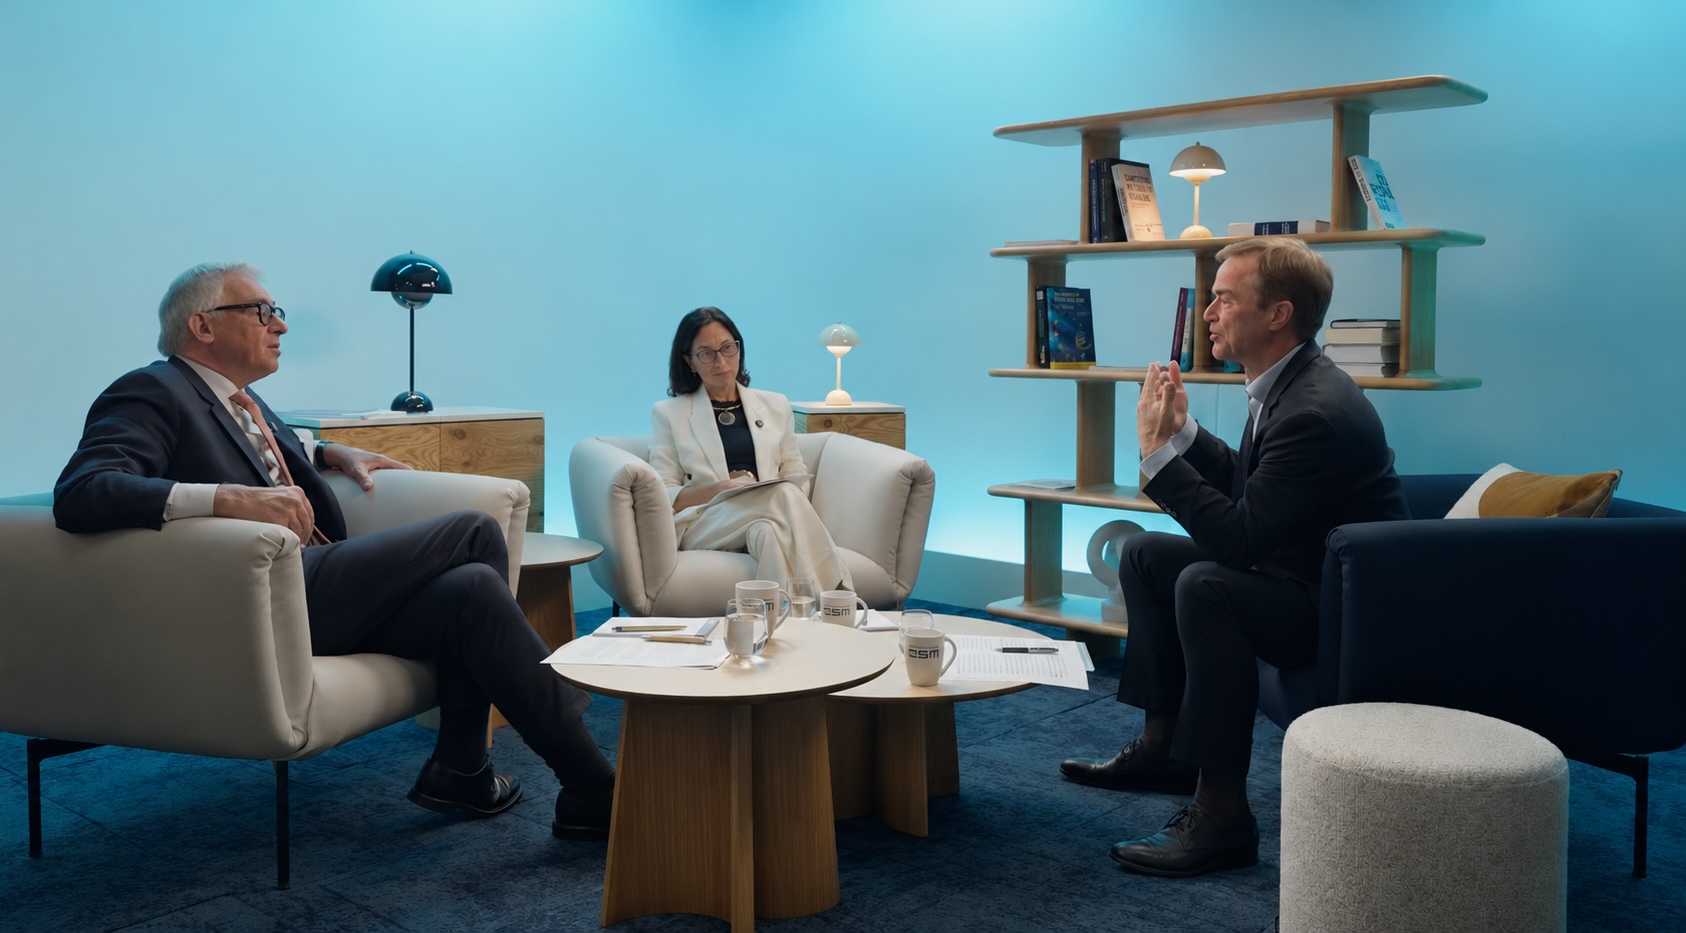
En una conversación del Mecanismo Europeo de Estabilidad (MEDE) con la profesora de Finanzas Elena Carletti y el economista jefe del organismo, Rolf Strauch, Cipollone planteó un ejemplo. Si un banco necesita stablecoins y otro tiene un excedente, podrían intercambiarlas y liquidar el pago entre ambos en dinero del banco central. Así, el banco comprador podría conseguir los tokens que necesita sin pedir al emisor que cree otros nuevos. Después podría utilizarlos para enviar dinero a un país donde las transferencias bancarias son caras o difíciles.
Qué puede cambiar para los bancos
Cipollone situó el principal riesgo de una adopción masiva de stablecoins en la financiación de la banca. Si los particulares convierten parte de sus ahorros en stablecoins y los emisores depositan una parte de las reservas en bancos, pueden reducirse los depósitos de particulares y aumentar los de empresas. Además, el dinero puede acabar en entidades distintas de aquellas de las que salió. Cipollone pidió examinar cómo afectaría ese cambio a la capacidad de los bancos para conceder crédito.
El BCE alerta de que un pinchazo de la IA en Wall Street puede arrastrar a los bonos en euros
Carletti señaló otra diferencia. Los bancos que emiten stablecoins tienen, en principio y según la regulación aplicable, acceso a la liquidez del banco central. En el caso de los emisores no bancarios, ese acceso depende de las reglas de cada jurisdicción. La economista planteó qué ocurriría si un emisor sin acceso a esa liquidez tuviera que atender muchas solicitudes de reembolso en poco tiempo.
Los depósitos tokenizados ofrecen otra vía. Siguen siendo depósitos bancarios, pero se representan mediante tokens que pueden utilizarse en plataformas digitales. Carletti apuntó dos obstáculos para extender su uso en Europa. Los bancos necesitan sistemas que permitan mover esos depósitos entre entidades y claridad sobre cómo se computarán en los requisitos de liquidez. Cipollone preguntó ¿qué operaciones justificarán la inversión? Una posibilidad, dijo, es utilizarlos para pagar por activos que ya se negocian en blockchain.
Pontes para los mercados y euro digital para los ciudadanos
El mayor cambio, a juicio de Cipollone, se está produciendo en los mercados mayoristas. La tokenización puede abaratar la emisión y negociación de activos y facilitar que las operaciones se hagan fuera de los horarios habituales. Para que ese mercado crezca, considera decisivo que las entidades dispongan de un medio seguro para cerrar el pago. El Eurosistema lanzó el 21 de septiembre Pontes, que conecta las plataformas de registro distribuido con los servicios TARGET para liquidar operaciones mayoristas en dinero de banco central.
Cipollone también recordó que los ciudadanos pueden pagar con dinero del banco central cuando usan efectivo, pero esa opción desaparece en las compras por internet. También señaló que 13 países de la zona euro carecen de un sistema nacional de tarjetas. A su juicio, el euro digital permitiría usar dinero público en más pagos cotidianos y daría a los proveedores privados estándares comunes para llegar a comercios de toda la zona euro.
Para Cipollone, el riesgo es que cada banco o plataforma construya su propio sistema y que mover dinero o activos entre ellos vuelva a resultar costoso. Conectar esas plataformas implica acordar tanto los estándares técnicos como las reglas jurídicas que se aplican cuando un activo pasa de una a otra. De ello depende, señaló, que la tokenización ayude a reducir la fragmentación de los mercados europeos.