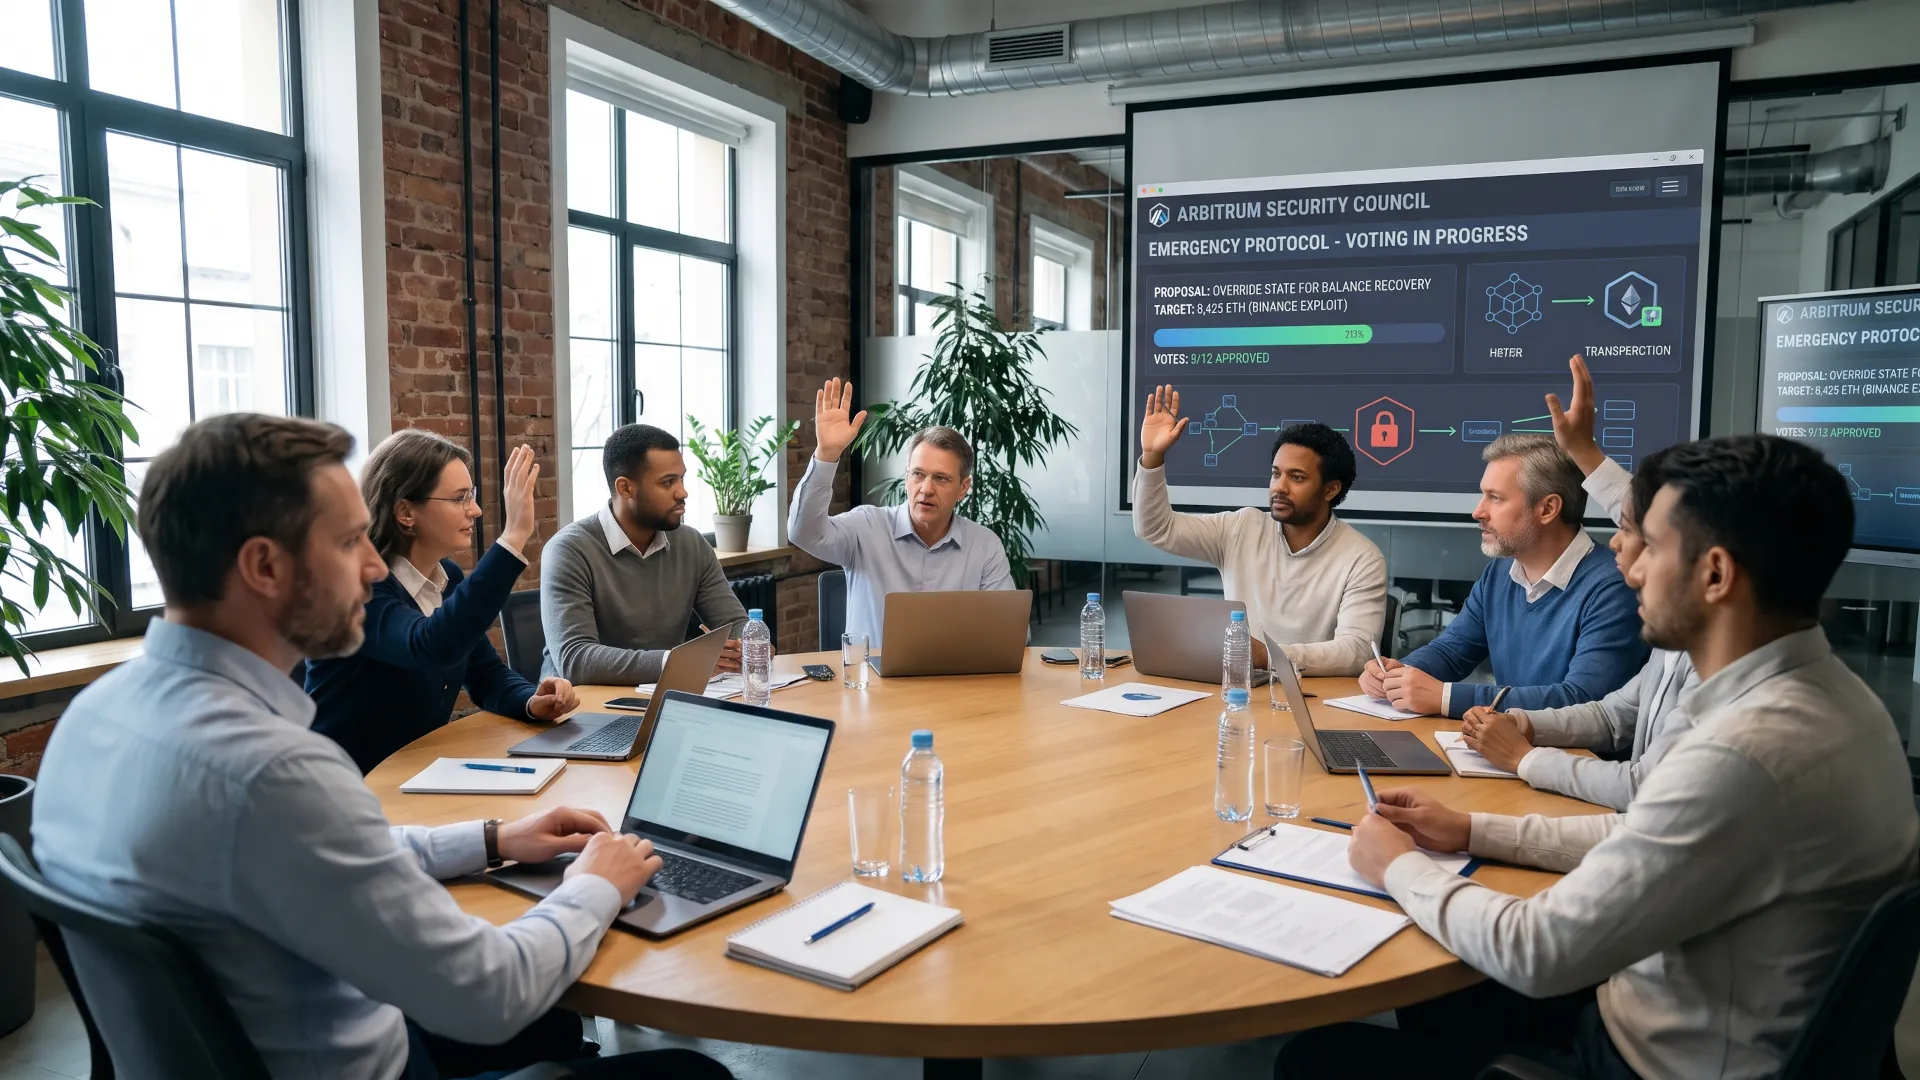
El 30 de octubre, el Security Council de Arbitrum congeló 8.425 ETH y 74.559.805 tokens ARB que estaban en una dirección que los rastreadores atribuyen al exploit de Binance, valorado en unos 6.300 millones de dólares. Lo relevante no es la cifra, es el método. El consejo movió fondos de una cartera ajena sin disponer de su clave privada, usando la capacidad de gobernanza que la red reserva para emergencias. Es la segunda vez que lo hace este año.
La primera fue en abril, cuando el mismo órgano inmovilizó 30.765 ETH ligados al exploit de KelpDAO. Aquella decisión ya generó un debate intenso en la comunidad, y esta segunda confirma que no fue una excepción. Lo que empezó como una medida excepcional se está convirtiendo en una herramienta recurrente, y eso cambia la forma en que hay que leer las promesas de neutralidad de las capas 2.
El detalle técnico que explica el caso es sencillo y tiene consecuencias profundas. Una red construida sobre Ethereum puede modificar el estado de sus cuentas mediante una actualización aprobada por su gobernanza. Si esa actualización cambia el saldo de una dirección, el resultado es una transacción que parece salir de una cartera sin que su dueño haya firmado nada, porque la firma dejó de ser el único camino.
¿Cómo se mueve una cartera sin su clave?
En una blockchain clásica, la única forma de mover fondos es demostrar que controlas la clave privada asociada a una dirección. Esa regla es la base de la propiedad y también su límite, porque un error o un robo se vuelven irreversibles. Las capas 2 heredan el modelo, pero añaden una capa de gobernanza que puede alterar el estado registrado.
El Security Council de Arbitrum existe para actuar rápido ante fallos críticos, con poderes que permiten ejecutar actualizaciones sin pasar por una votación completa de la DAO. La contrapartida es evidente. Un órgano con capacidad de cambiar el estado de la red puede usarla para bien, para congelar lo robado, o para cualquier otra cosa que considere urgente.
La transparencia del proceso es la única defensa intermedia. Las decisiones quedan registradas, la comunidad puede discutirlas y los miembros del consejo son conocidos. Eso no las convierte en incuestionables, pero permite auditar el uso del poder y discutirlo en público, algo que no ocurre en una red completamente centralizada.
La segunda vez no es una anécdota
La repetición es lo que convierte este caso en tendencia. Con dos intervenciones en un año, el precedente deja de ser una respuesta a un incidente único y pasa a ser un procedimiento disponible. Cualquier atacante que mueva fondos por Arbitrum sabe ahora que existe una probabilidad real de que le congelen el botín.
Para las víctimas de un robo, ese es un alivio. Para cualquiera que use la red, plantea una pregunta sobre la propiedad. Si un tercero puede modificar el saldo de una dirección, la afirmación de que el código es la ley solo se sostiene mientras la gobernanza no decida otra cosa, y esa condición no aparece en los folletos de marketing.
El argumento de defensa es razonable. Sin esa capacidad, el dinero robado saldría de la red en minutos y no habría forma de recuperarlo. La intervención tiene un objetivo humanitario claro y se apoya en una investigación on-chain que identifica los fondos con precisión. Pocos discutirían el fin.
El problema está en el siguiente paso. Una vez aceptado que el fin justifica el medio, el límite se define caso por caso y por quien tiene el poder de decidir. Las criptomonedas llevan quince años prometiendo que ese límite no existe, y cada intervención lo hace más difícil de defender.
¿Quién decide qué es un fondo robado?
La atribución de un robo es un proceso interpretativo, no un hecho matemático. Un rastreador identifica direcciones, agrupa movimientos y decide qué parte del saldo proviene del delito. Es un trabajo pericial que puede equivocarse, y en Arbitrum ese trabajo se convierte en la base de una acción irreversible.
En el caso de Binance, la cadena de custodia es relativamente clara porque hay una investigación del FBI, decenas de millones congelados por emisores de stablecoins y una atribución pública a un grupo norcoreano. En otros casos no habrá tanta documentación, y la decisión de congelar dependerá de la credibilidad de un informe privado.
Ahí aparece el riesgo de captura. Si el consejo congela fondos por presión de un exchange, de un gobierno o de un emisor de stablecoins, la red pierde la característica que la hace distinta de un banco. Puede seguir siendo útil y rápida, pero deja de ser neutral, y la neutralidad era el argumento principal.
El precedente que las capas 2 no quieren discutir
Ninguna capa 2 quiere poner este tema en el centro de su discurso, porque la respuesta honesta complica la venta. Todas tienen algún mecanismo de emergencia, con nombres distintos y poderes parecidos. La diferencia está en cuántas veces se ha usado y en cuánta información se publica después.
La comparación con Ethereum también es inevitable. La red principal revirtió una vez el estado de la cadena, en 2016, y aquello partió la comunidad en dos. Desde entonces la norma es no repetirlo. Las capas 2 han normalizado en un año lo que la capa 1 hizo una vez en una década, y lo han hecho sin una fractura visible porque el volumen y la gobernanza son distintos.
Esa asimetría tiene una explicación práctica. Las capas 2 son empresas o fundaciones con equipos identificables, y sus usuarios aceptan términos de servicio que rara vez leen. La expectativa de neutralidad es menor porque el diseño nunca fue completamente neutral.
La salida clásica es moverse a la capa principal de Ethereum, donde una intervención de este tipo exigiría una fractura de la comunidad y no una votación de consejo. El precio es conocido: comisiones más altas, menos velocidad y una experiencia menos cómoda para el usuario final.
Otra opción es aceptar el riesgo y diversificar. Guardar fondos en varias redes reduce el impacto de una congelación, igual que diversificar un exchange reduce el daño de una quiebra. No elimina el problema y sí limita la pérdida máxima.
Lo que queda por decidir
El caso deja tres preguntas abiertas. La primera es si el consejo publicará un criterio formal para intervenir, con umbrales y procedimientos, o si seguirá decidiendo caso por caso. La segunda es qué mecanismo existe para revertir una congelación equivocada. La tercera es quién responde si los fondos congelados pertenecían a un tercero de buena fe.
Mientras no haya respuestas, cada intervención exitosa refuerza la capacidad y debilita la promesa. Los usuarios que valoran la resistencia a la censura tienen alternativas más lentas y más caras. Los que valoran la velocidad y la comodidad ya han aceptado, quizá sin saberlo, que alguien pueda mover su saldo sin su clave.
La pregunta que debería hacerse cualquiera que guarde fondos en una capa 2 no es si el equipo es de confianza. Es qué pasaría si mañana una dirección suya queda marcada por un informe privado, y a quién podría llamar para discutirlo.